„Aktualisiert: 7. Oktober 2026“.
Deutschland diskutiert über Investitionsschwäche, hohe Kosten und seine internationale Wettbewerbsfähigkeit. Gleichzeitig wächst der Bestand deutscher Direktinvestitionen in der Schweiz. Ist das bereits Kapitalflucht? Die Zahlen zeigen tatsächlich eine stärkere Bewegung über die Grenze – aber eine wesentlich kompliziertere Geschichte, als die Schlagzeile vermuten lässt.
Die Zahlen scheinen zunächst perfekt in das derzeitige Narrativ zu passen.
Deutsche Industrieunternehmen klagen über hohe Energiepreise, Bürokratie, Steuern und Kosten. Investitionen werden verschoben, Produktionsstandorte überprüft und neue Kapazitäten zunehmend im Ausland aufgebaut.
Und gleich hinter der Grenze liegt ein Land, das mit politischer Stabilität, starken Institutionen, vergleichsweise attraktiven Unternehmenssteuern und einem internationalen Innovationsumfeld wirbt: die Schweiz.
Also zieht deutsches Kapital dorthin?
Tatsächlich ist der Bestand deutscher Direktinvestitionen in der Schweiz in den vergangenen Jahren gestiegen: von 48,6 Milliarden Euro im Jahr 2022 über 49,9 Milliarden 2023 auf 52,9 Milliarden Euro 2024. Im Jahr 2025 flossen netto weitere 5,45 Milliarden Euro deutscher Direktinvestitionen in die Schweiz. Grundlage sind Daten der Deutschen Bundesbank, die Germany Trade & Invest zusammenfasst. [1]
Dabei ist zwischen Kapitalbestand und Kapitaltransaktionen zu unterscheiden: Die Nettotransaktionen des Jahres 2025 lassen sich nicht einfach zum Bestand von Ende 2024 addieren, da unter anderem Wechselkurs- und Bewertungsänderungen den Kapitalbestand beeinflussen können.
Das klingt nach einer ziemlich eindeutigen Entwicklung.
Bis man die andere Richtung betrachtet.
Kapital kennt keine Einbahnstrasse
Schweizer Unternehmen investierten Ende 2024 nahezu genauso viel in Deutschland: Der Bestand schweizerischer Direktinvestitionen dort belief sich auf 51,95 Milliarden Euro.
Und auch 2025 floss zusätzliches Kapital.
Von Deutschland in die Schweiz: +5,45 Milliarden Euro.
Von der Schweiz nach Deutschland: +5,07 Milliarden Euro. [1]
Das Bild einer einseitigen Kapitalflucht beginnt damit bereits zu bröckeln.
Deutschland und die Schweiz ziehen sich gegenseitig Kapital an.
Auch der bilaterale Handel zeigt, wie eng beide Volkswirtschaften miteinander verflochten sind. Deutschland ist der wichtigste Wirtschaftspartner der Schweiz. 2025 überschritt das bilaterale Handelsvolumen 100 Milliarden Franken und nahm gegenüber dem Vorjahr um 8,6 Prozent zu. Fast 340.000 deutsche Staatsangehörige leben in der Schweiz; zusätzlich pendeln rund 68.000 Grenzgängerinnen und Grenzgänger aus Deutschland zur Arbeit über die Grenze. [2]
Wer Kapitalbewegungen zwischen beiden Ländern verstehen will, sollte sie deshalb vielleicht weniger als Fluchtbewegung betrachten als als Teil eines gemeinsamen Wirtschaftsraums mit zwei unterschiedlichen Standortmodellen.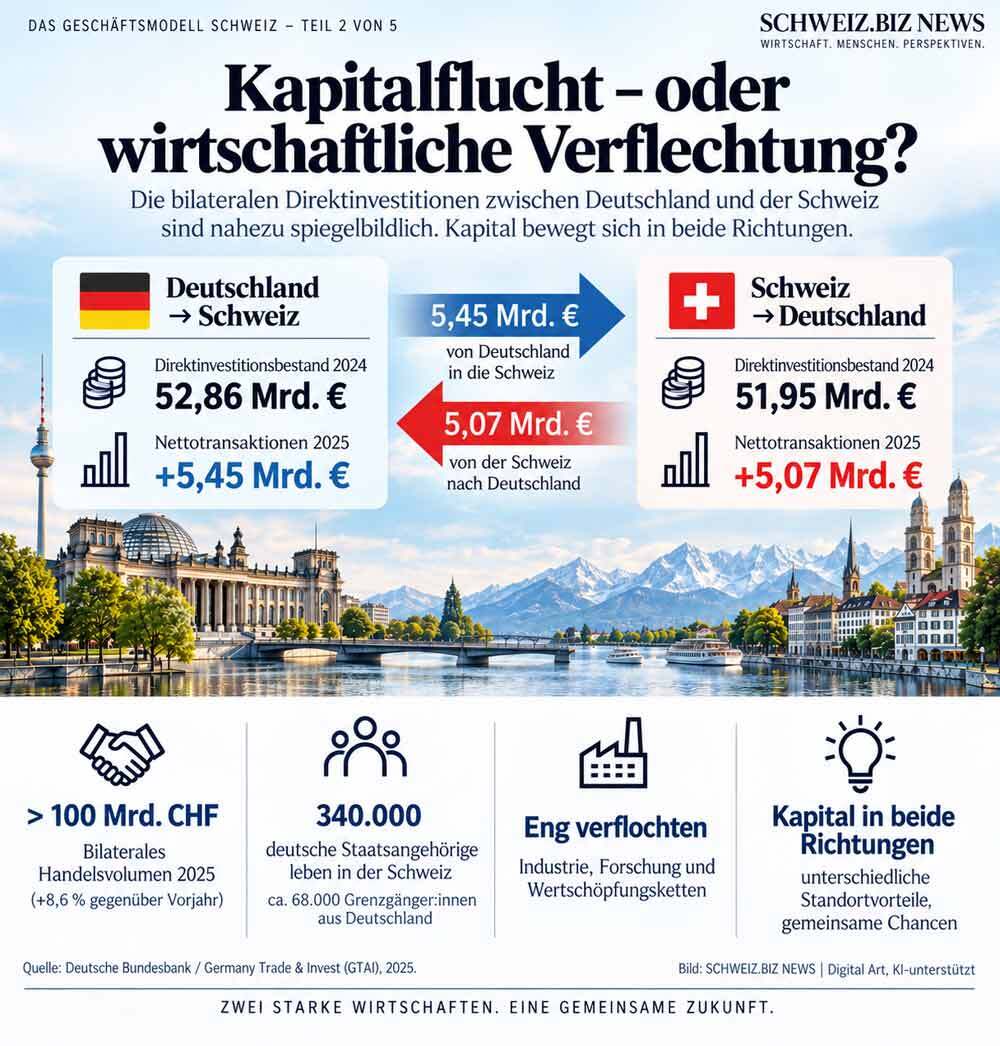
Direktinvestitionen sind keine Umzugsmeldungen
Die Statistik benötigt allerdings eine zweite Einschränkung.
Eine Direktinvestition bedeutet nicht automatisch, dass ein deutsches Unternehmen seine Fabrik abbaut, Mitarbeiter entlässt und anschliessend im Kanton Zug neu eröffnet.
Direktinvestitionen umfassen Beteiligungen an ausländischen Unternehmen, Konzernkredite, reinvestierte Gewinne, Übernahmen, Kapitalerhöhungen und weitere grenzüberschreitende Unternehmensbeziehungen.
Ein steigender Bestand kann deshalb viele Ursachen haben. Und gerade bei multinationalen Konzernen können Unternehmensstrukturen die Statistik erheblich beeinflussen.
Die Zahlen beschreiben allerdings zunächst grenzüberschreitende Eigentums- und Finanzbeziehungen zwischen Unternehmen. Sie zeigen nicht unmittelbar, ob Produktionsstandorte, Arbeitsplätze oder Wertschöpfung von einem Land in das andere verlagert werden.
Die Deutsche Bundesbank weist zudem darauf hin, dass Direktinvestitionen auch durch konzerninterne Kredite, Beteiligungs- und Holdingstrukturen sowie reinvestierte Gewinne beeinflusst werden können. Ein positiver Investitionsstrom muss deshalb nicht bedeuten, dass tatsächlich neues Kapital für einen zusätzlichen Produktionsstandort aus Deutschland in die Schweiz geflossen ist.
„Aus einem steigenden Direktinvestitionsbestand oder positiven Nettotransaktionen lässt sich daher für sich genommen keine Verlagerung von Produktion oder Beschäftigung aus Deutschland in die Schweiz ableiten.“
Deutsche Bundesbank
Die Schweizerische Nationalbank weist darauf ausdrücklich hin. Betrachtet man ausländisches Kapital nach dem unmittelbaren Investor, entfielen 2024 lediglich 27,4 Milliarden Franken des Direktinvestitionsbestands auf Deutschland.
Betrachtet man dagegen das Land des letztlich wirtschaftlich Berechtigten, steigt der deutsche Anteil auf 50 Milliarden Franken.
Der Unterschied entsteht, weil Konzerne ihre Beteiligungen häufig über Gesellschaften in Drittländern halten. [3]
Die Zahlen der SNB unterscheiden sich dabei in ihrer statistischen Abgrenzung von den zuvor genannten Bundesbankdaten. Während die Bundesbank die bilateralen Direktinvestitionen nach ihrer eigenen Erhebungsmethodik ausweist, unterscheidet die SNB hier zusätzlich zwischen dem unmittelbaren Investor und dem letztlich wirtschaftlich Berechtigten. Die jeweiligen Kapitalbestände lassen sich deshalb nicht unmittelbar miteinander vergleichen.
Für die Interpretation bedeutet das:Kapitalstatistiken zeigen wirtschaftliche Verflechtungen – aber keine Wanderungsbewegungen von Unternehmen.
Kapitalstatistiken zeigen wirtschaftliche Verflechtungen – aber keine Wanderungsbewegungen von Unternehmen.
Trotzdem gibt es ein deutsches Standortproblem
Damit wäre es allerdings ebenso falsch, die Debatte einfach als statistisches Missverständnis abzutun.
Deutsche Unternehmen investieren tatsächlich verstärkt im Ausland.
Eine Sonderauswertung der Deutschen Industrie- und Handelskammer unter rund 1.700 Industrieunternehmen zeigte 2026: 43 Prozent der befragten Betriebe planen Investitionen ausserhalb Deutschlands.
Besonders auffällig ist das Motiv.
41 Prozent der auslandsinvestierenden Unternehmen nennen Kosteneinsparungen als Grund. Das sind sechs Prozentpunkte mehr als im Vorjahr und der höchste Wert seit 2003. [4]
Das ist ein bemerkenswerter Befund.
Allerdings sagt auch er zunächst nichts darüber aus, wohin diese Investitionen gehen.
Die DIHK-Daten liefern keinen Beleg dafür, dass die Schweiz Hauptprofiteur dieser Entwicklung wäre.
Viele kostengetriebene Produktionsinvestitionen dürften schon deshalb andere Zielländer wählen, weil die Schweiz selbst alles andere als ein Niedrigkostenstandort ist.
Löhne, Immobilien, Dienstleistungen und zahlreiche Vorleistungen gehören dort zu den teuersten Europas.
Warum also sollte ein Unternehmen ausgerechnet vom Hochkostenland Deutschland ins Hochkostenland Schweiz gehen?
Genau hier wird die Frage interessant.
Wer nur Kosten sparen will, geht wahrscheinlich woanders hin
Die Schweiz konkurriert kaum damit, besonders billig zu sein.
Sie konkurriert damit, andere Standortnachteile durch Produktivität, institutionelle Berechenbarkeit, Infrastruktur, Forschung, Fachkräfte und spezialisierte Unternehmenscluster auszugleichen.
Das IMD World Competitiveness Ranking 2026 bietet dafür ein beinahe idealtypisches Bild.
Die Schweiz liegt insgesamt auf Rang 3 von 70 untersuchten Volkswirtschaften und erreicht sowohl bei staatlicher Effizienz als auch bei Infrastruktur Platz 1.
Gleichzeitig landet sie bei der aktuellen wirtschaftlichen Performance nur auf Rang 37 und bei internationalen Investitionen sogar auf Rang 41. [5]
Ein Standort kann also strukturell attraktiv sein und gleichzeitig mit schwachen aktuellen Investitionsdaten kämpfen.
Das widerspricht der Vorstellung eines permanenten Schweizer Magneten, in den Kapital automatisch fliesst.
Und doch können gerade Unternehmen aus wissens-, technologie- und kapitalintensiven Branchen andere Gründe haben, dort zu investieren.
2024 unterstützten die kantonalen, regionalen und nationalen Schweizer Standortförderer 231 internationale Unternehmen bei einer Ansiedlung. Rund zwei Drittel kamen aus fünf gezielt beworbenen Bereichen: Health, Digital, Automation, Food und Finance. Im ersten Betriebsjahr entstanden dadurch nach Angaben von Switzerland Global Enterprise 716 Arbeitsplätze. [6]
Diese Zahlen stammen allerdings von der offiziellen Standortpromotion und sollten entsprechend gelesen werden: Sie bilden deren unterstützte Ansiedlungen ab, nicht sämtliche ausländischen Unternehmensinvestitionen in der Schweiz.
Aber sie zeigen die Strategie.
Die Schweiz versucht nicht primär, möglichst viele Unternehmen anzulocken.
Sie versucht, bestimmte Teile internationaler Wertschöpfung anzuziehen.
Und natürlich geht es auch um Steuern
Kein ernsthafter Standortvergleich zwischen Deutschland und der Schweiz kommt am Thema Unternehmensbesteuerung vorbei.
Der Mannheim Tax Index des ZEW ermöglicht einen modellbasierten Vergleich der effektiven steuerlichen Belastung von Unternehmensinvestitionen. Dabei wird an allen untersuchten Standorten dieselbe stilisierte Investition unterstellt. Für Deutschland verwendet der Index einen Durchschnitt der grössten Gemeinden, für die Schweiz den Kanton Zürich. [7]
Unter diesen Annahmen liegt der effektive Durchschnittssteuersatz – die sogenannte EATR – im Kanton Zürich bei rund 17,3 Prozent, für Deutschland bei rund 28,6 Prozent. Für eine deutsche Auslandsinvestition in die Schweiz ergibt sich ein Wert von rund 22,3 Prozent. [7]
Steuern sind damit ein Bestandteil des Standortwettbewerbs. Der Vorteil dieses Vergleichs liegt darin, dass der Mannheim Tax Index andere Bedingungen der Investition bewusst konstant hält. Die Differenz lässt sich deshalb als Hinweis auf die steuerliche Attraktivität eines Standorts lesen – sie sagt jedoch noch nicht, welches Gewicht Steuern bei einer realen Investitionsentscheidung gegenüber Fachkräften, Infrastruktur, Regulierung, Marktzugang oder anderen Standortfaktoren haben.
„Diese teils grosse Differenz kann als Indikator gesehen werden, dass für deutsche Unternehmen Investitionen in der Schweiz durchaus sehr attraktiv sind.“
Julia Spix, Researcher, ZEW — Leibniz-Zentrum für Europäische Wirtschaftsforschung
Spix betont zugleich, dass Unternehmenssteuern nur ein Faktor unter vielen bei Standortentscheidungen sind. Der Mannheim Tax Index kann deshalb die steuerlichen Unterschiede isolieren, aber nicht bestimmen, welche Bedeutung sie im Verhältnis zu anderen Standortfaktoren tatsächlich haben.
Aber sie erklären nicht alles.
Ein Unternehmen verlagert Forschung, Management oder Produktion nicht wegen eines einzigen Prozentsatzes.
Standortentscheidungen hängen von der Art der Wertschöpfung ab.
Eine arbeitsintensive Massenproduktion sucht etwas anderes als ein Pharmaunternehmen, ein KI-Labor, eine Holding oder ein Family Office.
Das Schweizer Paradox: Gleichzeitig fliesst Kapital ab
Wer nun dennoch die Schweiz als immerwährenden Magneten für ausländisches Kapital darstellen möchte, stösst auf eine bemerkenswerte Zahl.
2024 flossen netto 83 Milliarden Franken ausländischer Direktinvestitionen aus der Schweiz ab.
Ein Jahr zuvor waren es bereits 70 Milliarden Franken gewesen. [3]
Also doch kein attraktiver Standort?
Auch diese Interpretation wäre falsch.
Von den 83 Milliarden Franken entfielen 81 Milliarden auf Finanz- und Holdinggesellschaften. Die Nationalbank führt diese Entwicklung vor allem auf Bilanzverkürzungen, Konzernumstrukturierungen und den seit mehreren Jahren anhaltenden Abbau entsprechender Holdingstrukturen zurück.
Die Industrie dagegen verzeichnete 2024 per saldo Zuflüsse ausländischer Direktinvestitionen. Allein in Chemie und Kunststoffe flossen netto drei Milliarden Franken. [3]
Die Statistik liefert damit beinahe eine Lehrstunde darüber, weshalb Schlagzeilen über Kapitalflucht oder Kapitalzufluss gefährlich sein können.
Je nachdem, welche Zahl man auswählt, könnte man gleichzeitig schreiben:
„Ausländer ziehen Milliarden aus der Schweiz ab.“
oder:
„Ausländisches Kapital fliesst in die Schweizer Industrie.“
Beides wäre statistisch korrekt. Und beides würde ohne Kontext ein falsches Gesamtbild erzeugen.
Deutschland und die Schweiz sind Konkurrenten – und Partner
Vielleicht liegt genau hier die Schwäche der üblichen Standortdebatte.
Sie behandelt Volkswirtschaften häufig wie Unternehmen in einer Rangliste: Ein Land gewinnt, das andere verliert. Die Realität zwischen Deutschland und der Schweiz sieht anders aus.
Schweizer Unternehmen besitzen Werke, Tochtergesellschaften und Beteiligungen in Deutschland. Deutsche Unternehmen investieren in Schweizer Unternehmen, Forschung, Vertrieb und Produktion.
Schweizerisch kontrollierte Unternehmen erzielten 2024 allein mit ihren Tochtergesellschaften in Deutschland einen Umsatz von 82 Milliarden Franken – mehr als in jedem anderen europäischen Land. [3]
Gleichzeitig bleibt Deutschland für die Schweiz der wichtigste Handelspartner. [2]
Die beiden Standorte konkurrieren also um Investitionen und profitieren gleichzeitig voneinander.
Das ist kein Widerspruch.
Es ist die Realität hochgradig verflochtener Volkswirtschaften.
Was wir mit diesen Zahlen nicht beantworten
Eine wichtige Einschränkung gehört zu einem solchen Beitrag zwingend dazu.
Unsere Daten beziehen sich überwiegend auf unternehmerische Direktinvestitionen. Sie beantworten nicht, ob vermögende deutsche Privatpersonen stärker Kapital auf Schweizer Banken übertragen, Immobilien erwerben, Beteiligungsgesellschaften gründen oder ihren persönlichen Wohnsitz verlegen.
Das wäre ein anderes Thema mit anderen Datensätzen – und möglicherweise ein eigener Beitrag.
Auch eine Firmenansiedlung bedeutet nicht zwangsläufig, dass in Deutschland gleichzeitig Arbeitsplätze oder Investitionen verschwinden. Ein Schweizer Standort kann beispielsweise Forschung, Vertrieb oder internationale Konzernfunktionen ergänzen, während Produktion und Beschäftigung in Deutschland bestehen bleiben.
Die Formel
Investition Schweiz = Desinvestition Deutschland
ist statistisch nicht haltbar.
Also: Flieht deutsches Kapital in die Schweiz?
Die derzeit verfügbaren Daten zeigen etwas Interessanteres. Deutsche Unternehmen haben ihre Direktinvestitionen in der Schweiz erhöht. 2025 war der Nettozufluss mit rund 5,45 Milliarden Euro erheblich. Gleichzeitig investierten Schweizer Unternehmen nahezu denselben Betrag in Deutschland.
Deutsche Industrieunternehmen wiederum bekunden deutlich häufiger, aus Kostengründen im Ausland investieren zu wollen. Das belegt ein Standortproblem – aber noch keine Flucht in die Schweiz.
Und die Schweiz selbst verzeichnete zuletzt massive Nettoabflüsse ausländischer Direktinvestitionen, die allerdings überwiegend aus der Restrukturierung internationaler Finanz- und Holdinggesellschaften resultierten.
Die Daten liefern keinen Beleg für eine einseitige Kapitalflucht aus Deutschland in die Schweiz.
Die verfügbaren Direktinvestitionsdaten zeigen ausgeprägte grenzüberschreitende Eigentums- und Finanzbeziehungen in beide Richtungen. Ob sich zugleich Produktionsstandorte, Arbeitsplätze oder Wertschöpfung verlagern, lässt sich daraus allein jedoch nicht ableiten.
Für eine belastbare Aussage über tatsächliche Standortverlagerungen müssten zusätzlich längerfristige Entwicklungen, Branchen, Beschäftigung, Sachanlagen, Produktion und konkrete Investitionsprojekte untersucht werden.
Dabei hat die Schweiz einige Eigenschaften, die für bestimmte Unternehmen besonders attraktiv sind: vergleichsweise niedrige Unternehmenssteuern, starke Institutionen, gute Infrastruktur, Forschung, internationale Fachkräfte und spezialisierte Innovationscluster.
Deutschland verfügt dagegen weiterhin über einen erheblich grösseren Markt, eine aussergewöhnlich breite industrielle Basis, Infrastruktur, Hochschulen, Fachkräfte und eingespielte Wertschöpfungsnetze.
Interessant wird deshalb weniger die Frage, welches Land „gewinnt“.
Interessanter ist:
Welche Teile der Wertschöpfung entscheiden sich künftig für welchen Standort – und warum?
Genau darin könnte sich entscheiden, wie sich das wirtschaftliche Verhältnis zwischen Deutschland und der Schweiz in den kommenden Jahren verändert.
Quellen und wissenschaftliche Publikationen
[1] Germany Trade & Invest | GTAI, Wirtschaftsdaten kompakt – Schweiz, Online: https://www.gtai.de/de/trade/schweiz-wirtschaft/wirtschaftsdaten-kompakt
[2] Mission der Schweiz bei der Europäischen Union, Eidgenössisches Department für auswärtige Angelegeneheiten EDA, Online: https://www.mission-eu-bruessel.eda.admin.ch/de/newnsb/NpqqOIqqMGr1I3W7ngh8Z
Grafikquellen: Deutsche Bundesbank / Germany Trade & Invest (GTAI), Wirtschaftsdaten kompakt – Schweiz; Schweizerischer Bundesrat, Medienmitteilung vom 15. Mai 2026.
[3] Schweizerische Nationalbank | SNB, Publikation: Direktinstitionen 2024, Online: https://www.snb.ch/public/asset/de/www-snb-ch/publications/statistical-publications/direct-investment/2025/direktinvestitionen_2024/publications0/Direktinvestitionen_2024_12.de.pdf
[4] DIHK | Deutsche Industrie- und Handelskammer, DIHK-Sonderauswertung 2026 zu Auslandsinvestitionen, Online: https://www.dihk.de/de/newsroom/industrie-investiert-staerker-im-ausland-kostendruck-erreicht-historischen-hoechststand-176268
[5] KMU-Portal des Staatssekretariats für Wirtschaft SECO, Schweiz im weltweiten Ranking zur Wettbewerbsfähigkeit, Online: www.kmu.admin.ch/de/schweiz-im-weltweiten-ranking-zur-wettbewerbsfaehigkeit-auf-platz-3
[6] Switzerland Global Enterprise, Unternehmensansiedlungen 2024: Stärkung der Schweiz als Innovationstandort, Online: https://www.s-ge.com/invest/de/artikel/news/unternehmensansiedlungen-2024-staerkung-der-schweiz-als-innovationstandort
[7] ZEW Mannheim (2026): Steuersätze in Europa gleichen sich an – Mannheim Tax Index 2025, 5. Januar 2026. Online: https://www.zew.de/das-zew/aktuelles/steuersaetze-in-europa-gleichen-sich-an
[8] Eidgenössische Steuerverwaltung, Publikationshinweis: Kantonaler Vergleich der Steuerbelastung 2026, Online: https://www.estv.admin.ch/de/newnsb/xpS6CRhz1XKC5AUyJp1ZG
[9] Switzerland Global Enterprise (S-GE): Taxes – Corporate Taxes in Switzerland, Abschnitt „What are the cantonal and municipal corporate tax rates?“ Online: https://www.s-ge.com/invest/en/articles/why-switzerland/taxes
Dossier-Hinweis
Das Geschäftsmodell Schweiz – Teil 2 von 5
SCHWEIZ.BIZ NEWS untersucht in fünf Beiträgen, wie das Schweizer Wohlstandsmodell entstanden ist, warum Unternehmen und Kapital den Standort wählen – und wo seine Grenzen liegen.
Bereits erschienen:
1/5 Machten Banken die Schweiz reich – oder machte die Industrie die Banken gross?
Als Nächstes:
3/5 Hochlohnland Schweiz – warum teuer nicht automatisch unattraktiv bedeutet
…………………………………………………………………..
Redaktion:
Autor: PAS | SCHWEIZ.BIZ NEWS Redaktion
schweiz.biz