„Aktualisiert: 7. Oktober 2026
Die Schweiz gilt als Bankenland. Doch ihr wirtschaftlicher Aufstieg begann in Spinnereien, Maschinenfabriken und an Eisenbahnstrecken. Erst der enorme Kapitalbedarf der Industrialisierung schuf einen wesentlichen Teil jener Finanzarchitektur, für die das Land später weltberühmt wurde. Die Geschichte des Schweizer Wohlstands ist deshalb weniger eine Geschichte von Banken oder Industrie als die Geschichte ihres Zusammenspiels.
Wer nach einer Erklärung für den wirtschaftlichen Erfolg der Schweiz sucht, landet schnell in Zürich: Paradeplatz, Banken, Vermögensverwaltung, sicherer Franken.
Das Bild ist nicht falsch. Aber es beginnt mitten in der Geschichte.
Lange bevor Zürich zu einem internationalen Finanzzentrum wurde, hatte sich die Schweiz zu einer bemerkenswert exportorientierten Industrienation entwickelt. Baumwolle und Textilien, Uhren, Maschinen, später Chemie und Nahrungsmittel wurden in einem Land produziert, das weder über bedeutende Rohstoffvorkommen noch über einen großen Heimatmarkt verfügte.
Gerade diese vermeintlichen Nachteile könnten Teil der Erklärung dafür sein, warum die Schweizer Wirtschaft so früh international denken musste.
Eine aktuelle wirtschaftshistorische Untersuchung von Léo Charles und Guillaume Vallet bezeichnet diese Entwicklung als „Swiss Development Puzzle“. Die Autoren untersuchen, warum die Schweiz während der zweiten industriellen Revolution zwischen 1880 und 1913 trotz ihrer strukturellen Ausgangslage außergewöhnlich erfolgreich war. Ihre Erklärung richtet den Blick weniger auf einen einzelnen Erfolgsfaktor als auf institutionelle Arrangements zwischen öffentlichen und privaten Akteuren und auf die Notwendigkeit, auf internationalen Märkten bestehen zu müssen. [1]
Genau hier wird die Frage nach Banken und Industrie interessant.
Denn möglicherweise lautet sie falsch.
Ein Industrieland ohne Kohle und Kolonien
Um 1800 gehörte die Schweiz bei der Baumwollverarbeitung bereits zu den führenden Ländern Europas. 1801 nahm die erste mechanische Spinnerei den Betrieb auf. Ab den 1830er-Jahren entstanden mechanische Webereien; aus dem technischen Bedarf der Textilindustrie und dem Know-how der Uhrmacherei entwickelten sich Maschinen- und Metallunternehmen wie Escher Wyss, von Roll und Sulzer. [2]
Später folgte ein Muster, das für die Schweizer Wirtschaft charakteristisch werden sollte: Eine Branche erzeugte Wissen, Nachfrage und Kompetenzen für die nächste.
Die Textilindustrie brauchte Maschinen. Die Maschinenindustrie entwickelte Präzision und Produktionstechnologien. Der Bedarf an Farbstoffen trug zur Entstehung der chemischen Industrie bei. Infrastruktur und Eisenbahnen verbanden zuvor regionale Märkte miteinander und öffneten Exportwege. [2]
Aus einem agrarisch geprägten Land entstand so innerhalb weniger Jahrzehnte eine Industriegesellschaft. Noch um 1850 arbeiteten rund 60 Prozent der Bevölkerung in der Landwirtschaft; 1888 waren es 36 Prozent und 1914 nur noch 25 Prozent. [2]
Es wäre allerdings ebenso falsch, daraus eine romantische Erfolgsgeschichte von Erfindern, Fabrikanten und fleißigen Arbeitern zu konstruieren. Die Industrialisierung brachte harte Arbeitsbedingungen, soziale Konflikte und erhebliche Umbrüche mit sich. Und sie benötigte etwas, das Unternehmer allein nur begrenzt bereitstellen konnten: Kapital.
„Eine der grossen Stärken des Schweizer Kapitalismus war seine Fähigkeit, die Beziehungen zwischen Arbeitgebern und Arbeitnehmern zu stabilisieren und schrittweise zu institutionalisieren. Diese Stabilität war nicht nur ein Ergebnis wirtschaftlicher Entwicklung, sondern eine ihrer langfristigen Voraussetzungen.“
Prof. Dr. Guillaume Vallet — Professor für VolUniversité Grenoble Alpes, Co-Direktor CREG
Der Eisenbahnbau verändert die Dimension
Kaum etwas verdeutlicht den Zusammenhang von Industrie und Finanzwirtschaft besser als die Eisenbahn. 1847 wurde die erste Schweizer Bahnlinie eröffnet. Danach beschleunigte sich der Ausbau enorm: Das Schienennetz wuchs von gerade einmal 38 Kilometern im Jahr 1854 auf rund 1.300 Kilometer zehn Jahre später. Im Jahr 1900 waren es 3.789 Kilometer. [2]
Eine Eisenbahn aber lässt sich nicht wie eine kleine Werkstatt finanzieren. Strecken, Tunnel, Bahnhöfe, Lokomotiven und Grundstücke verlangten Kapitalmengen, die die bisherigen Strukturen des Schweizer Bankwesens zunehmend überforderten.
Privatbanken und lokale Kreditinstitute hatte es schon vorher gegeben. Ende 1850 zählte die Schweiz neben alteingesessenen Privatbanken unter anderem fünf Kantonalbanken, drei Hypothekarbanken, zwölf Lokalbanken und etwa 150 Sparkassen.
Der Ökonom und Wirtschaftshistoriker Nils Herger weist allerdings darauf hin, dass die Industrialisierung der Schweiz bereits vor der Entstehung der Grossbanken eingesetzt hatte. Insbesondere im Zürcher Oberland und in der Ostschweiz entstanden schon ab etwa 1800 bedeutende Textil- und Maschinenindustrien. Fabrikartige Baumwollspinnereien wurden zunächst vielfach direkt von lokalen Kaufleuten und Unternehmern finanziert. Erst der wesentlich grössere Kapitalbedarf von Eisenbahnbau und industriellen Grossprojekten überforderte diese traditionellen Finanzierungsstrukturen und begünstigte die Entstehung der Grossbanken.
Die moderne Großbank entstand jedoch in einer anderen Größenordnung.
1856 gründete der Zürcher Unternehmer und Politiker Alfred Escher die Schweizerische Kreditanstalt, aus der später die Credit Suisse hervorging. Das Historische Lexikon der Schweiz beschreibt ihren Zweck ausdrücklich als Beschaffung großer Finanzmittel für den Eisenbahnbau. Es folgten unter anderem die Bank in Winterthur 1862 und der Basler Bankverein 1872, die ebenfalls eine wichtige Rolle bei der Finanzierung der wachsenden Grossindustrie spielten. [3]
Das verändert die Erzählung.
Die Schweizer Grossbanken entstanden nicht zunächst deshalb, weil reiche Menschen einen besonders sicheren Ort für ihr Vermögen suchten. Sie entstanden auch deshalb, weil die Realwirtschaft plötzlich sehr viel mehr Kapital brauchte.
Herger datiert den eigentlichen Aufstieg Zürichs zum bedeutenden Finanzplatz auf den Eisenbahnboom nach der Gründung des Bundesstaates 1848. Der internationale Durchbruch Zürichs in der Vermögensverwaltung erfolgte nach seiner Einordnung jedoch erst deutlich später – zunächst zaghaft nach dem Ersten Weltkrieg und in grossem Umfang erst nach dem Zweiten Weltkrieg.
Der Mann, der Eisenbahn und Bank zusammen dachte
Alfred Escher verkörpert diese Verbindung beinahe idealtypisch.
Er war nicht einfach Banker. Er war Eisenbahnunternehmer, Politiker und Netzwerker. Als eine der treibenden Kräfte hinter der Nordostbahn und später der Gotthardverbindung wusste er, dass Infrastruktur ohne Finanzierung nicht zu haben war. 1856 gründete er die Schweizerische Kreditanstalt, 1857 die Schweizerische Rentenanstalt. [2]
Was aus heutiger Sicht nach problematischer Machtkonzentration aussehen kann, war zugleich Ausdruck eines jungen Wirtschaftsraums, dessen Institutionen überhaupt erst entstanden.
Industrie brauchte Banken.
Banken brauchten Unternehmen, Projekte und Investoren.
Und beide brauchten einen funktionierenden nationalen Markt.
Banken gab es vorher – das Bankenland noch nicht
An dieser Stelle ist eine wichtige historische Korrektur nötig.
Es wäre zu einfach zu behaupten, zuerst sei die Industrie gekommen und anschliessend hätten die Schweizer die Banken erfunden.
Insbesondere Genf verfügte bereits lange vor 1848 über bedeutende Privatbankiers und internationale Finanzverbindungen. Nils Herger widmet dieser Vorgeschichte in seiner Geschichte des Schweizer Bankwesens ein eigenes Kapitel. Erst danach folgt bei ihm die Phase von Eisenbahnboom, Grossbanken und dem Aufstieg Zürichs zum Finanzzentrum zwischen 1848 und 1914. [4]
Die entscheidende Veränderung des 19. Jahrhunderts liegt deshalb weniger in der Erfindung des Bankgeschäfts als in dessen Skalierung und institutioneller Neuordnung.
Banken wurden von relativ regional oder auf bestimmte Kundenkreise ausgerichteten Institutionen zunehmend zu Akteuren, die grosse Infrastruktur- und Industrieprojekte finanzieren konnten.
Und gleichzeitig entstand überhaupt erst ein einheitlicherer Schweizer Wirtschaftsraum.
Die Bundesverfassung von 1848 schuf neue nationale Rahmenbedingungen. 1850 folgte das eidgenössische Münzgesetz. Zuvor war selbst das Geldwesen stark fragmentiert. Die moderne Schweiz musste also nicht nur Fabriken und Bahnstrecken bauen, sondern auch wesentliche Bestandteile ihrer wirtschaftlichen Infrastruktur erst schaffen. [5]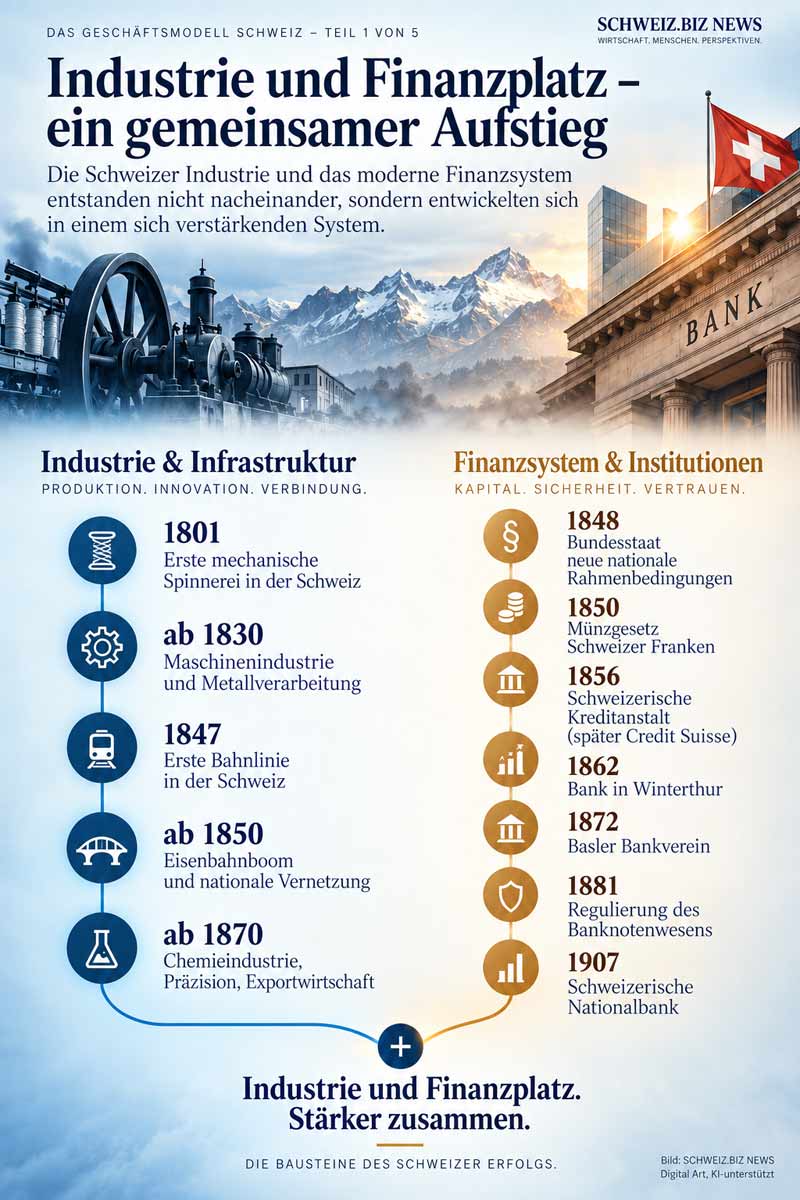
Auch der Markt für Geld musste erst funktionieren
Interessant ist dabei, wie wenig selbstverständlich das heute so stabil wirkende Schweizer Finanzsystem damals war.
Eine 2026 im Economic History Review veröffentlichte Studie von Daniel Kaufmann und Rebecca Stuart hat erstmals Tagesdaten zu Diskontsätzen in sechs Schweizer Städten zwischen 1846 und 1893 ausgewertet.
Das Ergebnis widerspricht einer beliebten Vorstellung, nach der sich funktionierende Finanzmärkte bei ausreichendem Wettbewerb quasi automatisch integrieren.
Während etwa drei Jahrzehnten mit relativ frei organisiertem Banknotenwesen blieb der Schweizer Geldmarkt stark regional fragmentiert. Erst die eidgenössische Regulierung der Zahlungsinfrastruktur durch das Banknotengesetz von 1881 führte nach den Ergebnissen der Autoren zu einer deutlichen Integration. [6]
Die Autoren sehen dafür unter anderem zwei Ursachen: Banken hatten Anreize, regionale Netzwerke und Marktpositionen abzuschirmen; gleichzeitig bestand Unsicherheit darüber, ob die Banknoten anderer Institute überall zum vollen Wert akzeptiert würden. [6]
Das ist mehr als eine historische Fussnote.
Es zeigt, dass der wirtschaftliche Aufstieg der Schweiz weder das reine Ergebnis eines freien Marktes noch das Werk eines starken Zentralstaats war.
Private Initiative, Wettbewerb und Unternehmertum spielten eine zentrale Rolle. Aber ebenso wichtig waren gemeinsame Regeln und öffentliche Infrastruktur, dort wo fragmentierte Märkte allein keine effiziente Lösung hervorbrachten.
Das entspricht bemerkenswert gut dem Befund von Charles und Vallet über das Schweizer „Development Puzzle“: Der Erfolg der Industrialisierung lässt sich gerade nicht allein aus einem einzelnen Akteur erklären. [1]
Aus Industrie wird Finanzindustrie
Mit zunehmendem Wohlstand änderte sich dann das Verhältnis.
Banken waren nicht länger nur Dienstleister der industriellen Entwicklung. Der Finanzplatz entwickelte eine eigene internationale Wertschöpfung: Kapitalmarktgeschäfte, grenzüberschreitende Finanzierung, Vermögensverwaltung und später Versicherungen wurden selbst zu bedeutenden Exportleistungen.
Die Schweiz begann nicht mehr nur Maschinen, Chemikalien, Uhren oder Nahrungsmittel international anzubieten.
Sie exportierte zunehmend auch Finanzdienstleistungen und Vertrauen.
Im 20. Jahrhundert kamen Faktoren hinzu, die den Finanzplatz weit über seine ursprüngliche Funktion als Kapitalgeber der Realwirtschaft hinaus wachsen liessen: politische Stabilität, der Schweizer Franken, internationale Kapitalbewegungen, Vermögensverwaltung und das Bankgeheimnis.
Gerade deshalb entstand rückblickend das Bild vom beinahe naturgegeben stabilen Schweizer Bankenland.
Doch auch dieses Bild ist zu glatt.
Die Wirtschaftshistoriker Thibaud Giddey und Malik Mazbouri haben die Entwicklung Schweizer Banken zwischen 1850 und 2000 untersucht und identifizieren mehrere Perioden erhöhter Bankenschliessungen, Krisen und Restrukturierungen. Ihre Forschung widerspricht ausdrücklich der verbreiteten Vorstellung eines Finanzplatzes, der weitgehend frei von Krisen geblieben sei. [7]
Auch der Schweizer Finanzplatz musste sich immer wieder neu erfinden.
„Das populäre Bild eines besonders stabilen Schweizer Bankenplatzes spiegelt bis zu einem gewissen Grad die historische Sicht auf seine goldene Phase in der zweiten Hälfte des 20. Jahrhunderts wider. Tatsächlich erlebten Schweizer Banken mehrere schwere Krisen mit Restrukturierungen und massiven staatlichen Interventionen.“
Dr. Thibaud Giddey — Historiker, Université de Lausanne.
Und heute? Bankenland oder Industrieland?
Fast 170 Jahre nach Gründung der Schweizerischen Kreditanstalt ist die Ausgangsfrage noch immer überraschend aktuell.
Banken und Versicherungen erwirtschafteten 2024 zusammen rund 74 Milliarden Franken Wertschöpfung. Das entspricht 9,0 Prozent des Schweizer Bruttoinlandprodukts. Allein die Banken steuerten 42,1 Milliarden Franken bei. Der Finanzplatz ist damit ohne Zweifel einer der wichtigsten Wirtschaftszweige des Landes. [8]
Aber neun Prozent sind eben auch nicht hundert.
Die industrielle Exportbasis ist weiterhin enorm.
2025 exportierte die Schweiz Waren im Wert von 287 Milliarden Franken und erreichte damit einen neuen Rekord. Haupttreiber war die chemisch-pharmazeutische Industrie. Der Handelsbilanzüberschuss belief sich auf 54,3 Milliarden Franken. [9]
Und noch im zweiten Quartal 2026 lieferte ausgerechnet die Industrie den größten Impuls für das Schweizer Wirtschaftswachstum. Die Wertschöpfung des Industriesektors stieg gegenüber dem Vorquartal um 3,9 Prozent, im verarbeitenden Gewerbe um 4,5 Prozent und in der Chemie-Pharma-Branche sogar um 10,5 Prozent. [10]
Das Bankenland Schweiz ist also auch 2026 ein bedeutendes Industrieland.
Vielleicht liegt gerade darin eine Erklärung für seine Widerstandsfähigkeit.
„Was den Bankensektor angeht, ist der vielleicht grösste Mythos, dass der Wohlstand der Schweiz grösstenteils auf diesem Sektor beruht. Die globale Ausstrahlung des Schweizer Bankensektors, wie wir sie heute kennen, ist ein relativ neues Phänomen. Der Aufstieg der Schweiz zu einem wohlhabenden Land beginnt deutlich früher.“
Dr. Nils Herger, Study Center Gerzensee
Das eigentliche Schweizer Modell ist die Verbindung
Also: Machten Banken die Schweiz reich – oder machte die Industrie die Banken groß?
Historisch spricht wenig dafür, die Frage mit einem einfachen Entweder-oder zu beantworten.
Kapital und private Bankiers gab es vor den modernen Großbanken. Industrie gab es vor dem Aufstieg Zürichs zum Finanzzentrum.
Aber im 19. Jahrhundert traf eine schnell wachsende, international ausgerichtete Industrie auf einen enorm steigenden Bedarf an Kapital und Infrastruktur. Daraus entstanden neue Banken und Finanzierungsformen. Diese wiederum halfen, Eisenbahnen zu bauen, Unternehmen zu finanzieren und die internationale Expansion der Schweizer Wirtschaft zu ermöglichen.
Gleichzeitig schuf der junge Bundesstaat gemeinsame Regeln, eine nationale Währung, Infrastruktur und später eine Zentralbank.
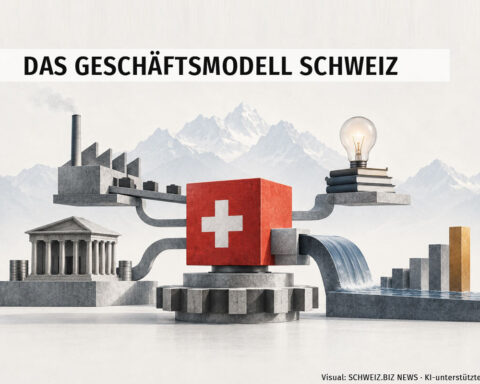
Industrie, Kapital und Institutionen verstärkten sich gegenseitig.
Vielleicht ist genau das die interessantere Erklärung für den Schweizer Wohlstand.
Nicht eine einzelne Branche wurde zum Erfolgsrezept. Entscheidend war immer wieder die Fähigkeit, unterschiedliche Systeme miteinander zu verbinden: industrielle Produktion und Finanzkapital, private Initiative und öffentliche Infrastruktur, lokale Spezialisierung und internationale Märkte.
Und diese Verbindung existiert bis heute.
Das Bankenland Schweiz war immer auch ein Industrieland.
Quellen und Literatur
…………………………………………………………………………….
[1] Taylor & Francis Online – Fast and Curious: ‘The Swiss Development Puzzle’. The Institutional Roots of the Success of Industrialization, Léo Charles & Guillaume Vallet
[2] Über die Schweiz, Eidgenössisches Departement für auswärtige Angelegenheiten EDA
Generalsekretariat GS-EDA
[3] Martin Körner; Richard Schwertfeger: „Kredit“, in: Historisches Lexikon der Schweiz (HLS), Version von 2003 (Artikel aus der HLS-Druckversion, bearbeitet am 10.11.2011). Online: https://hls-dhs-dss.ch/de/articles/013893/2011-11-10/, konsultiert am 25.09.2026.
[4] Nils Herger, Switzerland and its Banks, A Short History, Online: https://link.springer.com/book/10.1007/978-3-031-35904-0
[5] Schweizerische Nationalbank, Zürich, Die Geschichte der SNB, Geld- und währungspolitische Chronik, Online: https://www.snb.ch/de/the-snb/organisation/history/geld-und-waehrungspolitische-chronik
Grafikthese: Die Schweizer Industrie und der moderne Finanzplatz entstanden nicht nacheinander, sondern entwickelten sich in einem sich verstärkenden System. Quellenbasis: EDA/Präsenz Schweiz, HLS, SNB.
[6] Daniel Kaufmann, Rebecca Stuart, Private money and money market integration: The role of payments infrastructure in nineteenth-century Switzerland, Online: https://onlinelibrary.wiley.com/doi/10.1111/ehr.70131
[7] Thibaud Giddey, Malik Mazbouri, Banking crises, banking mortality and the structuring of the banking market in Switzerland, 1850–2000. Online: https://www.cambridge.org/core/journals/financial-history-review/article/banking-crises-banking-mortality-and-the-structuring-of-the-banking-market-in-switzerland-18502000/99F7BE8C65B837350783E94EB2A9D6E3
[8] Eidegenössisches Finanzdepartment EFD, Staatssekretariat für internationale Finanzfragen SIF, Finanzstandort Schweiz, Kennzahlen 2026, Online: https://www.sif.admin.ch/dam/de/sd-web/iwKtRqzjc946/kennzahlen-sif-2025-de.pdf
[9] Bundesamt für Zoll und Grenzsicherheit BAZG, Jahr 2025: Chemie-Pharma hievt Exporte auf neuen Rekord, Online: https://www.schweiz.biz/2026/01/29/jahr-2025-chemie-pharma-hievt-exporte-auf-neuen-rekord/
[10] Schweizer Eidgenossenschaft, Direktion für Wirtschaftspolitik Staatssekretariat für Wirtschaft SECO, Wirtschaftslage der Schweiz / Bruttosozialprodukt Q2_26, Online: https://www.seco.admin.ch/de/newnsb/xrrzuLVT1pbC
Dossier-Hinweis
Das Geschäftsmodell Schweiz – Teil 1 von 5
Wie entsteht Wohlstand – und wie belastbar ist das Schweizer Modell heute?
SCHWEIZ.BIZ NEWS untersucht in einem fünfteiligen Dossier Industrie und Finanzplatz, deutsche Kapitalströme, den Hochlohnstandort Schweiz, Vermögen und Erbschaften sowie die Zukunftsfähigkeit des Wirtschaftsmodells.
Als Nächstes:
Flieht deutsches Kapital in die Schweiz? Was Investitionen, Unternehmensansiedlungen und Standortentscheidungen tatsächlich zeigen.
…………………………………………………………………..
Redaktion:
Autor: PAS | SCHWEIZ.BIZ NEWS Redaktion
schweiz.biz