„Aktualisiert: 7. Oktober 2026“.
Wie 100 Milliarden Franken Vermögensübergang Arbeit, Chancen und das Schweizer Wohlstandsmodell verändern
In der Schweiz wechseln jedes Jahr Vermögen von rund 100 Milliarden Franken durch Erbschaften und Schenkungen die Generation. Gleichzeitig wächst privates Vermögen schneller als Einkommen. Was bedeutet es für eine Volkswirtschaft, wenn Wohlstand zunehmend übertragen wird? Wer erhält ihn, wo wurde er geschaffen – und entsteht daraus wieder neue Wertschöpfung?
100 Milliarden Franken.
‚
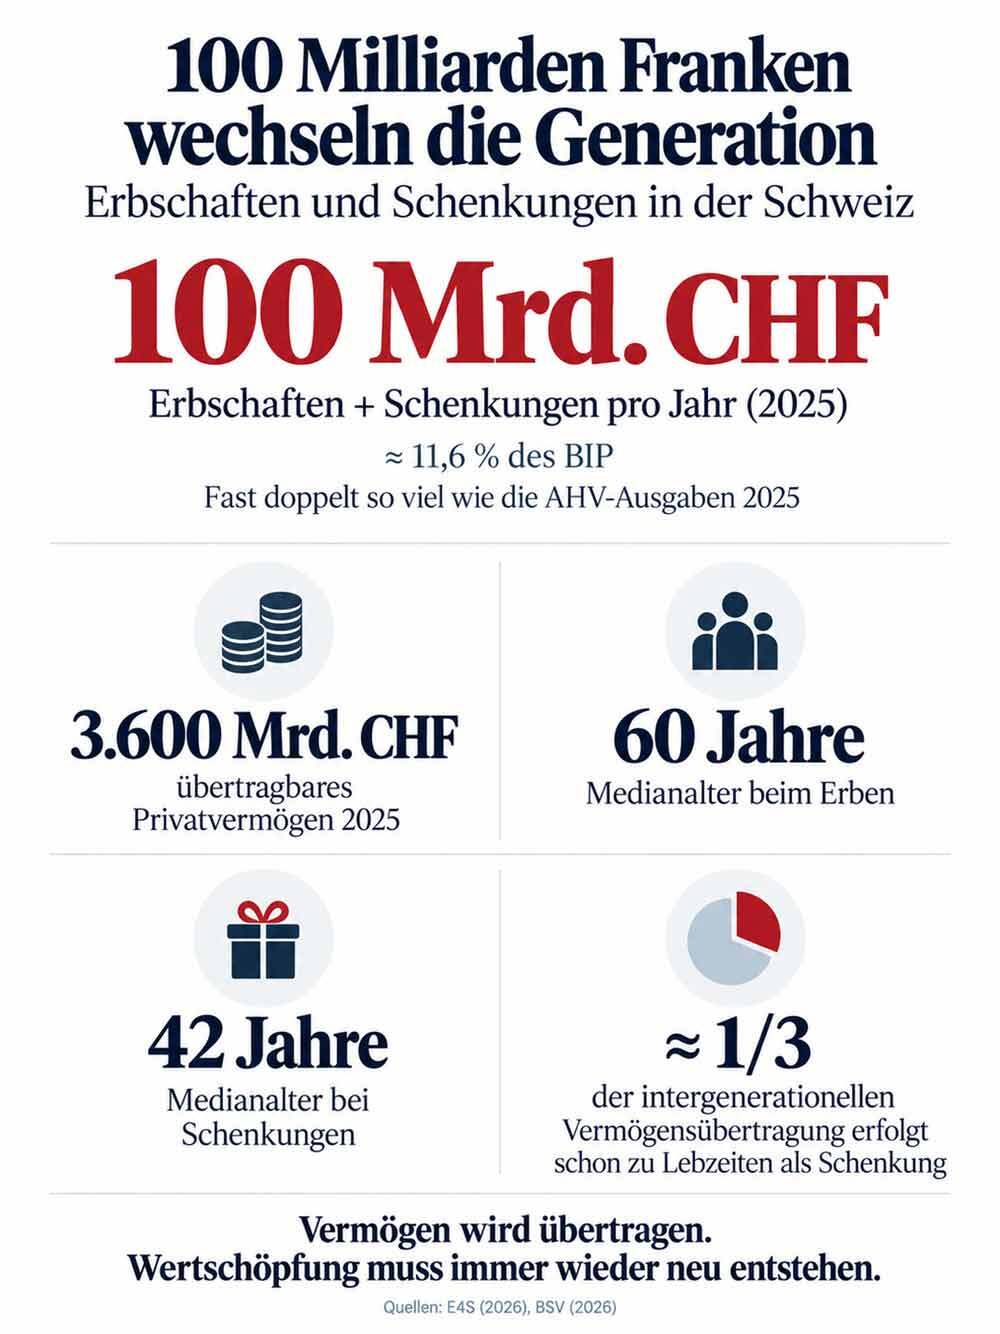
So hoch schätzen Marius Brülhart, Andreas Fuster, Isabel Z. Martínez und Falone Moseka das jährliche Volumen von Erbschaften und Schenkungen in der Schweiz für 2025. Das entspricht 11,6 Prozent des Bruttoinlandprodukts. Das insgesamt übertragbare Privatvermögen beziffern die Forscher auf rund 3.600 Milliarden Franken – das 4,2-Fache der jährlichen Schweizer Wirtschaftsleistung. [1]
Zum Vergleich: Die gesamten Ausgaben der AHV beliefen sich 2025 auf 53,3 Milliarden Franken. Der private Vermögenstransfer zwischen Generationen erreicht damit nahezu das Doppelte der jährlichen Ausgaben der wichtigsten Schweizer Sozialversicherung. [2]
Das allein macht Erbschaften noch nicht zu einem Problem. Es macht sie aber zu einem volkswirtschaftlichen Faktor.
Denn über Generationen weitergegeben werden längst nicht nur Einfamilienhäuser, Sparbücher oder ein paar Wertschriften. Übertragen werden Unternehmen, Beteiligungen, Immobilienportfolios, Finanzvermögen und damit wirtschaftliche Handlungsmöglichkeiten.
Die Frage lautet deshalb nicht nur: Wer erbt wie viel?
Interessanter ist:
Was verändert sich in einer Volkswirtschaft, wenn vorhandenes Vermögen schneller wächst und in immer grösserem Umfang weitergegeben wird?
Wenn Vermögen schneller wächst als Einkommen, wird seine Weitergabe selbst zum Wirtschaftsfaktor.
Vermögen wächst schneller als Arbeitseinkommen
Die umfassendste aktuelle Untersuchung dazu stammt von Enterprise for Society, einer gemeinsamen Initiative von HEC Lausanne, EPFL und IMD.
Für ihre 2026 veröffentlichte Studie Wealth and Inheritance in 21st-Century Switzerland kombinierten die Forscher landesweite Statistiken mit 16,7 Millionen Steuerdatensätzen aus den Kantonen Bern und Luzern. [1]
Das Bild ist eindeutig.
Das übertragbare private Vermögen stieg von rund 1.400 Milliarden Franken im Jahr 2000 auf etwa 3.600 Milliarden 2025. Im Verhältnis zur Wirtschaftsleistung nahm es von 2,9 auf 4,2 Jahres-BIP zu. [1]
Auch die Vermögenskonzentration ist hoch. Nach der Untersuchung stieg der Anteil des reichsten Prozents am steuerlich erfassten Vermögen von 36,6 Prozent im Jahr 2003 auf rund 45 Prozent. Rund sieben Prozent der Steuerpflichtigen sind Millionäre; auf sie entfällt ein grosser Teil des erfassten Privatvermögens. [1]
Hinzu kommt ein struktureller Effekt:
Vermögenswerte wie Aktien und Immobilien können über lange Zeiträume an Wert gewinnen. Wer bereits über erhebliches Vermögen verfügt, partizipiert damit an einer anderen Form der Vermögensbildung als jemand, dessen wirtschaftliche Position überwiegend vom Arbeitseinkommen abhängt.
Das bedeutet nicht, dass Vermögen ohne wirtschaftliche Leistung entsteht. Hinter Unternehmensanteilen können jahrzehntelange Investitionen, unternehmerische Risiken und Innovation stehen.
Aber es bedeutet, dass die Ausgangsposition der nächsten Generation wirtschaftlich immer bedeutender werden kann.
Erben kommt immer später
Auch der Zeitpunkt der Vermögensübertragung verändert sich.
Das Medianalter beim Erben ist in der Schweiz seit Beginn des Jahrhunderts von 56 auf 60 Jahre gestiegen. [1] Heute ist die Wahrscheinlichkeit, zwischen 61 und 65 Jahren zu erben, höher als im gesamten bisherigen Leben bis zum 45. Geburtstag.
Das führt zu einer zunächst paradoxen Situation.
Ausgerechnet Vermögen, das ökonomische Möglichkeiten eröffnen könnte, erreicht viele Empfänger erst dann, wenn zentrale Lebensentscheidungen längst gefallen sind: Ausbildung, Familiengründung, Hauskauf, Unternehmensgründung oder berufliche Positionierung.
Eine andere Form der Vermögensübertragung gewinnt deshalb an Bedeutung:
Schenkungen zu Lebzeiten.
Für jeweils 100 Franken, die beim Tod übertragen werden, wurden nach den E4S-Daten zuvor bereits rund 50 Franken verschenkt. Schenkungen machen damit ungefähr ein Drittel der gesamten intergenerationellen Vermögensübertragung aus. [1]
Und sie kommen deutlich früher an.
Das Medianalter beim Empfang einer Schenkung liegt bei rund 42 Jahren. [1]
Damit erhalten Schenkungen möglicherweise eine andere ökonomische Funktion als klassische Erbschaften: Sie treffen häufiger auf Lebensphasen, in denen Kapital unmittelbar für Wohneigentum, Familiengründung oder unternehmerische Entscheidungen genutzt werden kann.
Das klassische Erbe kommt häufig zu spät, um den Start ins Erwachsenenleben zu finanzieren. Schenkungen übernehmen zunehmend diese Funktion.
Wer bekommt wie viel?
Hier wird die Debatte politisch und gesellschaftlich schnell emotional.Die Daten sind allerdings komplizierter als die einfache Formel:
Wer reich ist, erbt viel – und deshalb macht Erben automatisch ungleicher.
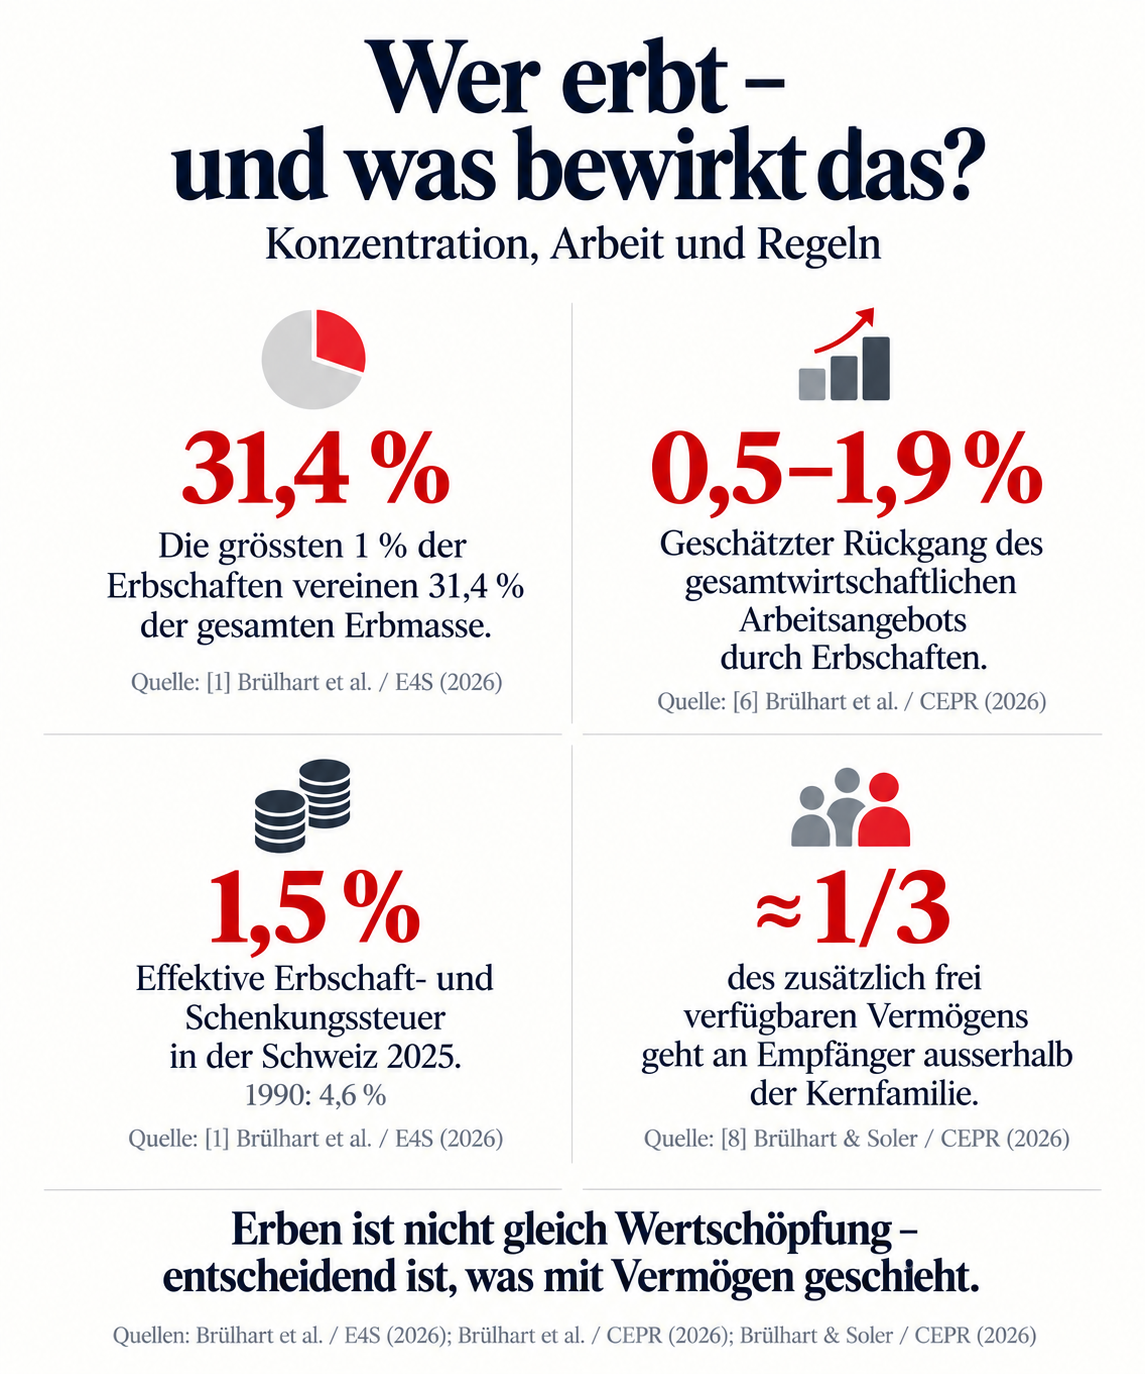
Die grössten ein Prozent der Erbschaften vereinen rund 31,4 Prozent der gesamten Erbmasse auf sich. Schon 0,15 Prozent der untersuchten Erbfälle – Erbschaften über fünf Millionen Franken – vereinigten knapp ein Fünftel der übertragenen Vermögen auf sich. [1] Gleichzeitig sind Erbschaften nach der E4S-Untersuchung weniger ungleich verteilt als bereits vorhandenes Vermögen.
Diese statistische Wirkung sagt allerdings noch wenig über wirtschaftliche Chancengleichheit aus. Isabel Martínez unterscheidet hier zwischen einer vergleichsweise hohen sozialen Mobilität in der breiten Bevölkerung und einer sehr viel stärkeren Persistenz an der Spitze der Vermögensverteilung.
Im Moment ihrer Übertragung reduzieren sie statistisch sogar den Gini-Koeffizienten der Vermögensverteilung. Erst bei sehr grossen Erbschaften verändert sich das Bild; auf Basis internationaler Forschung liegt die relevante Grössenordnung für die Schweiz ungefähr oberhalb von 500.000 Franken. [1]
Das ist wichtig.
Eine Erbschaft von 100.000 Franken kann für einen Haushalt mit geringem Vermögen einen viel grösseren relativen Unterschied machen als eine Millionenerbschaft für jemanden, der bereits mehrere Millionen besitzt.
Erbschaften sind also nicht automatisch ein Verstärker jeder Form von Vermögensungleichheit.
Andererseits ist die Spitze bemerkenswert.
Enea Baselgia und Isabel Z. Martínez haben die Schweizer Reichenlisten seit 1989 systematisch ausgewertet. In ihrer 2026 im Review of Economics and Statistics veröffentlichten Studie kommen sie zu dem Ergebnis, dass rund 60 Prozent der untersuchten Superreichen Erben sind – etwa doppelt so viele wie in ihrer Vergleichsbasis für die USA. Gleichzeitig hat die Vermögensmobilität an der Spitze abgenommen. [3]
Die Autoren weisen allerdings ausdrücklich darauf hin, dass Reichenlisten kein repräsentatives Abbild der gesamten Vermögensverteilung liefern und die gemeldeten Vermögenswerte mit Vorsicht interpretiert werden sollten.
Gerade deshalb ist der Befund interessant:
Er sagt wenig über den durchschnittlichen Schweizer Haushalt.
Aber viel darüber, wie bedeutend familiäre Vermögenspositionen ganz an der Spitze sind.
„Während für die breite Masse die soziale Mobilität hoch ist, existiert eine Art Stratosphäre, in die man kaum je aufsteigt – und aus der auch selten jemand wieder absteigt. Dynastien haben dank Erbschaften eine lange Lebensdauer.“
Dr. Isabel Z. Martínez — KOF ETH Zürich
Brülhart ergänzt diese Perspektive um den Zeitverlauf. Entscheidend sei nicht nur, wie eine Erbschaft die Vermögensverteilung unmittelbar verändert. Kleinere Erbschaften würden häufig aufgebraucht, während grosse geerbte Vermögen vielfach weiter anwachsen. Langfristig können Erbschaften damit bestehende Vermögensunterschiede verfestigen.
„Wenn man den Zeitverlauf nach Erhalt von Erbschaften verfolgt, stellt man fest, dass Kleinerben ihr erhaltenes Vermögen zumeist aufbrauchen, während Grosserben das ihre weiter vermehren. So zementieren Erbschaften im Endeffekt halt doch die Vermögensungleichheiten.“
Prof. Marius Brülhart — KOF Université de Lausanne
Wem gehört der Wohlstand – und wo wird er geschaffen?
Damit gelangen wir zu einer Frage, die in der Erbschaftsdebatte erstaunlich selten gestellt wird.
Vermögen kennt einen Eigentümer. Wertschöpfung kennt einen Ort. Beides ist nicht dasselbe.
Das Bruttoinlandprodukt misst den Geldwert der in der Schweiz produzierten Güter und Dienstleistungen abzüglich der dafür verwendeten Vorleistungen. Auf der Produktionsseite entspricht es der Summe der Wertschöpfung der einzelnen Branchen. [4]
Privatvermögen folgt einer anderen Logik. Eigentum und der Ort, an dem wirtschaftliche Wertschöpfung entsteht, sind deshalb nicht automatisch identisch.
Eine in der Schweiz lebende Person kann Unternehmensanteile besitzen, deren zugrunde liegende Produktion und Beschäftigung über die ganze Welt verteilt sind.
Umgekehrt kann ein ausländischer Eigentümer ein Unternehmen besitzen, das in Basel, Zürich oder Lausanne Arbeitsplätze schafft, forscht, Löhne bezahlt und Wertschöpfung erzeugt.
Wie international diese Strukturen inzwischen sind, zeigen Zahlen der Schweizerischen Nationalbank. Die von der SNB befragten schweizerisch beherrschten Unternehmen kontrollierten 2024 rund 21.300 Tochtergesellschaften im Ausland. Dort beschäftigten sie rund 2,484 Millionen Menschen und erzielten einen Jahresumsatz von 868 Milliarden Franken. Die von der SNB erfassten Mutterkonzerne beschäftigten gleichzeitig rund 561.000 Menschen im Inland. Die Erträge aus Schweizer Direktinvestitionen im Ausland lagen 2024 bei rund 108 Milliarden Franken. [5]
Diese Zahlen sagen nicht, welcher Anteil des später vererbten Schweizer Privatvermögens im Ausland entstanden ist.
Aber sie zeigen etwas Grundsätzliches:
Eigentum, Produktion und Wertschöpfung sind in einer globalisierten Volkswirtschaft längst räumlich voneinander getrennt.
Damit stellt sich für das Geschäftsmodell Schweiz eine andere Frage als lediglich die nach der Vermögenshöhe:
Für das Geschäftsmodell Schweiz stellt sich damit eine weiterführende Frage: Nicht nur, wem ein Vermögen gehört, sondern was daraus volkswirtschaftlich entsteht. Privates Vermögen kann Unternehmen finanzieren, Forschung ermöglichen, Arbeitsplätze sichern und Investitionen auslösen. Es kann aber auch überwiegend in bereits bestehenden Vermögenswerten gebunden sein und vor allem private Kapitalerträge erzeugen. Für die wirtschaftliche Dynamik sind das unterschiedliche Funktionen.
Dort, wo daraus Unternehmen finanziert, Arbeitsplätze geschaffen, Forschung ermöglicht oder Investitionen vorgenommen werden?
Dort, wo Kapitalerträge in der Schweiz konsumiert und versteuert werden?
Oder bereits dadurch, dass Vermögen Schweizer Eigentümern gehört?
Eine eindeutige Antwort darauf gibt es nicht.
Aber die Unterscheidung ist entscheidend.
Was macht ein Erbe mit Arbeit?
Erbschaften verändern nicht nur Vermögensbilanzen.
Sie beeinflussen offenbar auch das Verhalten der Menschen, die sie erhalten.
Marius Brülhart, Aurélien Eyquem, Isabel Z. Martínez und Enrico Rubolino untersuchten für ihre Studie Inheritance and Labor Supply Erwerbsverläufe rund um 135.150 Schweizer Erbfälle. [6]
Das Ergebnis: Nach einem Erbfall sinkt das durchschnittliche Erwerbseinkommen. Der Effekt tritt in verschiedenen Altersgruppen auf, ist aber bei Menschen zwischen 55 und 64 Jahren besonders ausgeprägt. Ein wesentlicher Grund ist frühere Pensionierung. [6]
Die Forscher modellieren daraus auch einen gesamtwirtschaftlichen Effekt. Je nach Annahmen über die Motive, Vermögen weiterzuvererben, könnte Erbschaft das gesamte Arbeitsangebot um etwa 0,5 bis 1,9 Prozent reduzieren. [6]
Das ist kein Argument dafür, dass Menschen nach einer Erbschaft gefälligst weiterarbeiten sollten. Wer finanziell unabhängig wird, kann völlig rational entscheiden, weniger zu arbeiten, Angehörige zu betreuen, ein Unternehmen zu gründen, sich ehrenamtlich zu engagieren oder früher in Pension zu gehen.
Volkswirtschaftlich entsteht dennoch ein interessanter Zusammenhang. Die Schweiz diskutiert gleichzeitig über Fachkräftemangel, längere Lebensarbeitszeiten und die Finanzierung der Altersvorsorge. Wenn grössere Vermögensübertragungen das Arbeitsangebot messbar reduzieren, wird aus einer privaten Entscheidung plötzlich eine gesamtwirtschaftliche Grösse.
Wenn Vermögen Arbeit teilweise ersetzt, wird Erben selbst zu einem Arbeitsmarktfaktor.
Geerbtes Vermögen ist nicht automatisch unproduktives Vermögen
Geerbtes Vermögen ist nicht zwangsläufig wirtschaftlich passiv.
Besonders deutlich wird die wirtschaftliche Funktion geerbten Vermögens bei Unternehmen.
Eine Beteiligung an einem Familienunternehmen kann Millionen wert sein, ohne dass dieses Vermögen als liquides Kapital verfügbar wäre. Es steckt in Fabriken, Maschinen, Patenten, Beteiligungen und Arbeitsplätzen. Eine Unternehmensnachfolge kann deshalb gerade darauf abzielen, produktives Kapital über Generationen zu erhalten.
.Auch das Schweizer Erbrecht berücksichtigt die wirtschaftliche Dimension der Vermögensübertragung. Mit der zum 1. Januar 2023 in Kraft getretenen Reform wurde der Pflichtteil der Kinder von drei Vierteln auf die Hälfte ihres gesetzlichen Erbteils reduziert; der Pflichtteil der Eltern entfiel vollständig. Dadurch können Erblasser über einen grösseren Teil ihres Nachlasses frei verfügen. Der Bundesrat verwies ausdrücklich darauf, dass die grössere Flexibilität auch die Nachfolge in Familienunternehmen erleichtern kann. [7]
Damit wird die Gegenüberstellung „erarbeitetes Vermögen gut – geerbtes Vermögen schlecht“ ökonomisch unbrauchbar.
Entscheidend ist vielmehr, was mit dem übertragenen Vermögen geschieht.
Wird ein Unternehmen weiterentwickelt?
Wird investiert?
Entsteht daraus neue Forschung und Wertschöpfung?
Oder wächst vorhandenes Vermögen im Wesentlichen dadurch weiter, dass bereits bestehende Vermögenswerte an Wert gewinnen?
Für eine Volkswirtschaft sind das sehr unterschiedliche Prozesse.
Erbschaften werden deutlich geringer besteuert als früher
Parallel zum wachsenden Erbvolumen ist die effektive steuerliche Belastung von Erbschaften und Schenkungen deutlich gesunken. Nach der E4S-Untersuchung fiel die durchschnittliche effektive Belastung von 4,6 Prozent im Jahr 1990 auf 1,5 Prozent im Jahr 2025. Ein wesentlicher Grund ist, dass zahlreiche Kantone die Erbschaftssteuer für direkte Nachkommen abgeschafft haben. . [1]
Für Marius Brülhart wirft das wachsende Volumen der Vermögensübertragungen deshalb auch eine steuerpolitische Frage auf.
„Eine gewisse Verschiebung der Steuerlast weg von Arbeitseinkommen und Konsum, und hin zu Erbschaften, schiene sowohl aus der Wachstumsperspektive als auch aus Gerechtigkeitsüberlegungen sinnvoll.“
Prof. Marius Brülhart — Université de Lausanne
Auch hier ist die ökonomische Bewertung weniger eindeutig, als beide Seiten der Debatte häufig suggerieren.
Eine höhere Besteuerung kann Vermögenskonzentration reduzieren und staatliche Einnahmen generieren. Sehr hohe Belastungen können zugleich Standort- und Ausweichreaktionen hervorrufen – insbesondere bei aussergewöhnlich vermögenden und international mobilen Personen.
Die wirtschaftliche Frage ist daher nicht nur, ob Erbschaften besteuert werden sollten. Sie lautet auch, wie stark, für wen, mit welchen Freibeträgen und mit welchen Auswirkungen auf Unternehmen, Investitionen und Standortentscheidungen.
Für unser Dossier ist allerdings ein anderer Punkt noch interessanter:
Während Erbschaftssteuern zurückgingen, hat die Schweiz gleichzeitig die Freiheit vergrössert, wem Vermögen überhaupt hinterlassen wird.
Mehr Freiheit beim Erben – weniger Familiendynastie?
Seit 2023 können Erblasser über einen grösseren Teil ihres Vermögens frei verfügen.
Was zunächst wie eine juristische Detailänderung klingt, liefert inzwischen ein bemerkenswertes natürliches Experiment.
Marius Brülhart und Laia Soler analysierten für ihre 2026 veröffentlichte Studie 16.887 anonymisierte Online-Testamente vor und nach der Schweizer Erbrechtsreform. Sie zeigen, dass die zusätzliche Testierfreiheit vor allem zu höheren Zuwendungen an Ehe- und Lebenspartner führte, aber auch Empfänger ausserhalb der Kernfamilie und gemeinnützige Organisationen stärker berücksichtigt wurden. [8]
Nach ihrer Schätzung floss von jedem zusätzlich frei verfügbaren Vermögensanteil ungefähr ein Drittel an Empfänger ausserhalb der Kernfamilie. [8]
Das Ergebnis:
Die zusätzliche Freiheit wurde vor allem genutzt, um Ehe- und Lebenspartner stärker zu berücksichtigen. Aber auch Menschen ausserhalb der Kernfamilie und gemeinnützige Organisationen erhielten mehr.
Nach der Schätzung der Autoren floss ungefähr ein Drittel jedes zusätzlich frei verfügbaren Frankens an Empfänger ausserhalb der Kernfamilie. [8]
Das ist ein überraschender Befund.
Denn eine häufige Sorge lautet, dass wachsende Erbschaften Familienvermögen immer stärker innerhalb derselben Dynastien konzentrieren.
Die neue Studie zeigt zumindest einen gegenläufigen Mechanismus:
Mehr testamentarische Freiheit kann Vermögen auch über Familiengrenzen hinaus verteilen.
Das bedeutet nicht, dass die Schweiz plötzlich zu einer Gesellschaft breit gestreuter Vermögen wird.
Aber es zeigt erneut:
Die ökonomischen Wirkungen des Erbens sind komplizierter als ihre politische Debatte.
Erben statt erarbeiten?
Die Überschrift stellt bewusst einen Gegensatz her. Die Analyse zeigt, warum er zu einfach ist.
Das Vermögen, das heute vererbt wird, ist irgendwann entstanden: durch Unternehmen, Arbeit, Immobilien, Investitionen, Sparen oder Wertsteigerungen. Und geerbtes Vermögen kann erneut wirtschaftlich produktiv werden. Gleichzeitig verändert sich die relative Bedeutung seiner Herkunft.
Wenn vorhandenes Privatvermögen schneller wächst als Arbeitseinkommen, jährlich rund 100 Milliarden Franken zwischen Generationen übertragen werden und familiäre Vermögenspositionen insbesondere ganz oben eine erhebliche Rolle spielen, wird die Frage nach wirtschaftlichen Startbedingungen relevanter.
Die entscheidende Herausforderung besteht deshalb nicht darin, Erben und Erarbeiten gegeneinander auszuspielen.
Sie besteht darin, dafür zu sorgen, dass eine Volkswirtschaft auch neben vorhandenem Vermögen immer wieder neue Vermögen entstehen lassen kann.
Durch Unternehmensgründungen.
Durch Innovation.
Durch Arbeit und Qualifikation.
Durch Investitionen.
Und durch wirtschaftliche Mobilität.
Eine Volkswirtschaft bleibt nicht dynamisch, weil Vermögen vorhanden ist. Sie bleibt dynamisch, wenn aus vorhandenem Vermögen immer wieder neue Wertschöpfung entsteht.
Vielleicht ist das der eigentliche Test für das Schweizer Wohlstandsmodell: ob Menschen auch ohne grosses Erbe weiterhin reale Chancen haben, selbst Unternehmen, Vermögen und wirtschaftlichen Erfolg aufzubauen.
Quellen und wissenschaftliche Publikationen
[1] Brülhart, Marius; Fuster, Andreas; Martínez, Isabel Z.; Moseka, Falone (2026): Wealth and Inheritance in 21st-Century Switzerland. Enterprise for Society (E4S), Februar 2026. Die Untersuchung basiert auf landesweiten Statistiken sowie 16,7 Millionen Steuerdatensätzen aus den Kantonen Bern und Luzern. Online: https://e4s.center/resources/reports/wealth-and-inheritance-in-21st-century-switzerland/
[2] Bundesamt für Sozialversicherungen BSV (2026): AHV-Statistik 2025. Einnahmen der AHV 2025: 55,2 Mrd. CHF; Ausgaben: 53,3 Mrd. CHF. Online: https://www.bsv.admin.ch/de/statistik-ahv
[3] Baselgia, Enea; Martínez, Isabel Z. (2026): Using Rich Lists to Study the Super-Rich and Top Wealth Inequality: Insights from Switzerland. The Review of Economics and Statistics, Vol. 108, Nr. 4, S. 1001–1016. DOI: 10.1162/rest_a_01466. Online: https://kof.ethz.ch/en/the-institute/kof-divisions/research-division-kof-lab/publications.html
[4] Staatssekretariat für Wirtschaft SECO: Weiterführende Informationen zur Volkswirtschaftlichen Gesamtrechnung – Was ist das BIP? Online: https://www.seco.admin.ch/de/weiterfuehrende-informationen-bip
[5] Schweizerische Nationalbank SNB (2025): Direktinvestitionen 2024. Statistische Publikation vom 12. Dezember 2025. Online: https://www.snb.ch/de/publications/communication/press-releases/2025/pre_20251212_1
[6] Brülhart, Marius; Eyquem, Aurélien; Martínez, Isabel Z.; Rubolino, Enrico (2025/2026): Inheritance and Labor Supply. CEPR Discussion Paper No. 20837; veröffentlicht November 2025, revidierte Fassung vom 31. August 2026. Online: https://cepr.org/publications/dp20837
[7] Schweizerischer Bundesrat / Bundesamt für Justiz (2021): Revidiertes Erbrecht tritt am 1. Januar 2023 in Kraft. Medienmitteilung vom 19. Mai 2021. Online: https://www.bj.admin.ch/de/nsb?id=83570
[8] Brülhart, Marius; Soler, Laia (2026): Unfree Wills: Inheritance Rules, Bequest Motives, and Wealth Diffusion. CEPR Discussion Paper No. 21811, 3. August 2026. Online: https://cepr.org/publications/dp21811
Dossier-Hinweis
Das Geschäftsmodell Schweiz – Teil 4 von 5
SCHWEIZ.BIZ NEWS untersucht in fünf Beiträgen, wie das Schweizer Wohlstandsmodell entstanden ist, warum Unternehmen und Kapital den Standort wählen – und wo seine Grenzen liegen.
Bereits erschienen:
1/5 Machten Banken die Schweiz reich – oder machte die Industrie die Banken gross?
2/5 Flieht deutsches Kapital in die Schweiz?
3/5 Hochlohnland Schweiz
Als Nächstes:
5/5 Wie robust ist das Geschäftsmodell Schweiz?
…………………………………………………………………..
Redaktion:
Autor: PAS | SCHWEIZ.BIZ NEWS Redaktion
schweiz.biz