„Aktualisiert: 7. Oktober 2026“.
Starker Franken, alternde Gesellschaft, internationale Abhängigkeiten: Wie viel Belastung hält das Schweizer Erfolgsmodell aus?
Die Schweizer Wirtschaft wächst, ihre Institutionen gehören international zu den stärksten und ihre Unternehmen dominieren hoch spezialisierte Märkte. Gleichzeitig altert die Bevölkerung, wichtige Branchen kämpfen um Fachkräfte und ein erheblicher Teil des Wachstums hängt von wenigen exportstarken Industrien ab. Dazu kommen geopolitische Konflikte, Handelsspannungen und die ungelöste Frage nach den künftigen Beziehungen zur Europäischen Union. Wie widerstandsfähig ist das Geschäftsmodell Schweiz tatsächlich?
Die Zahlen könnten beruhigen.
Im September 2026 erhöhte die Expertengruppe des Bundes ihre Wachstumsprognose für die Schweiz deutlich. Statt der noch im Juni erwarteten 0,9 Prozent soll das sporteventbereinigte Bruttoinlandprodukt 2026 nun um 1,7 Prozent wachsen. Für 2027 werden 1,6 Prozent erwartet. [1]
Die OECD kommt in ihrem wenige Tage zuvor veröffentlichten Länderbericht zu dem Befund, dass die Schweizer Wirtschaft die jüngsten Schocks vergleichsweise gut verkraftet hat. Als Gründe nennt sie unter anderem robuste Institutionen und eine umsichtige makroökonomische Politik. Gleichzeitig bleibt die kleine, offene und stark globalisierte Volkswirtschaft anfällig für internationale Entwicklungen, insbesondere für handels- und geopolitische Unsicherheit. [2]
„Die Stärke der Schweiz beruht im Kern auf drei Säulen: Stabilität, Offenheit und Anpassungsfähigkeit. Stabilität schafft den verlässlichen Rahmen. Offenheit ermöglicht Zugang zu Märkten, Wissen, Kapital und Fachkräften. Anpassungsfähigkeit sorgt dafür, dass sich Unternehmen und Arbeitskräfte rasch auf neue Bedingungen einstellen können.“
Ronald Indergand — Leiter Direktion für Wirtschaftspolitik, SECO
Die eigentliche Frage lautet deshalb nicht, ob die Schweiz wirtschaftlich erfolgreich ist.
Sondern: Wie belastbar sind die Mechanismen, die diesen Erfolg bisher ermöglicht haben?
Denn hinter den guten Durchschnittswerten entstehen Spannungen, die das Schweizer Modell in den kommenden Jahren gleichzeitig fordern werden.
Robust ist nicht, wer keine Schocks erlebt. Robust ist, wer sie absorbieren kann.
Ein starkes Quartal – und eine bemerkenswerte Abhängigkeit
Im zweiten Quartal 2026 wuchs das Schweizer Bruttoinlandprodukt gegenüber dem Vorquartal sporteventbereinigt um aussergewöhnlich kräftige 1,5 Prozent. Das SECO weist allerdings darauf hin, dass dieses aussergewöhnlich starke Quartalswachstum die zugrunde liegende Konjunkturdynamik überzeichnen dürfte. [1][8]
Das war das stärkste Quartalswachstum seit 2021.
Doch fast die Hälfte dieses Wachstums ging nach Einschätzung des Bundes auf die stark schwankende Wertschöpfung der chemisch-pharmazeutischen Industrie zurück. Deren Wertschöpfung stieg im zweiten Quartal allein um 10,5 Prozent. [1][8]
Das ist zunächst eine Erfolgsgeschichte.
Die Schweiz hat sich über Jahrzehnte auf Bereiche spezialisiert, in denen Wissen, Forschung, Patente, Präzision und internationale Marktpositionen hohe Wertschöpfung ermöglichen.
Pharma, Chemie, Präzisionsinstrumente, Medizintechnik, Maschinenbau, Finanzdienstleistungen und spezialisierte Dienstleistungen sind Ausdruck genau jener Strategie, die einen kleinen Hochkostenstandort international wettbewerbsfähig gemacht hat.
„Spezialisierung ist zunächst eine Stärke. Eine kleine Volkswirtschaft kann nicht überall führend sein, sondern muss sich auf Bereiche konzentrieren, in denen sie besonders produktiv ist. Das kann aber unter Umständen gewisse Konzentrationsrisiken schaffen. Die richtige Antwort darauf ist Diversifikation der Absatzmärkte und gute Bedingungen für Strukturwandel.“
Ronald Indergand — Leiter Direktion für Wirtschaftspolitik, SECO
Doch Spezialisierung erzeugt auch Abhängigkeiten.
Wenn ein kleiner Kreis hochproduktiver Branchen einen überproportionalen Anteil von Exporten und Produktivitätswachstum trägt, treffen Veränderungen dieser Märkte die gesamte Volkswirtschaft stärker.
Die OECD formuliert deshalb eine zentrale Forderung an die Schweiz: Produktivitätsfortschritte müssten stärker über die grossen exportorientierten Unternehmen und wenige Spitzenbranchen hinaus verbreitert werden. Mehr Wettbewerb, weniger administrative Hürden und produktivere binnenorientierte Bereiche seien entscheidend für die langfristige Wachstumsfähigkeit. [2]
Die Spezialisierung ist eine Stärke des Schweizer Modells – und zugleich eines seiner Konzentrationsrisiken.
Platz 3 – und trotzdem nur Platz 37
Ähnlich widersprüchlich erscheint die Schweiz im IMD World Competitiveness Ranking 2026.
Unter 70 untersuchten Volkswirtschaften belegt sie insgesamt Rang 3.
Bei Regierungseffizienz und Infrastruktur liegt sie jeweils auf Platz 1.
Gleichzeitig fiel die Schweiz bei der aktuellen wirtschaftlichen Performance innerhalb eines Jahres um 24 Positionen auf Rang 37 zurück. Das IMD führt dies wesentlich auf die schwache Entwicklung ausländischer Direktinvestitionen zurück. Zudem bleibt die Schweiz ein ausgeprägter Hochkostenstandort. [6]
Das Ranking zeigt damit einen Unterschied, der für das gesamte Dossier wichtig ist:
Strukturelle Wettbewerbsfähigkeit und kurzfristige wirtschaftliche Performance sind nicht dasselbe.
Eine Volkswirtschaft kann hervorragende Institutionen, Forschung, Infrastruktur und politische Stabilität besitzen – und trotzdem temporär Investitionen verlieren, unter Wechselkursen leiden oder von geopolitischen Veränderungen getroffen werden.
Genau darin könnte allerdings ein Teil der Schweizer Widerstandsfähigkeit liegen. Institutionen produzieren nicht automatisch Wachstum. Sie bestimmen aber mit, wie gut eine Volkswirtschaft auf Veränderungen reagieren kann.
Der Franken: Stärke, Versicherung und Belastung
Kaum ein Element verkörpert die Widersprüche des Schweizer Modells so gut wie die eigene Währung. Der Franken gilt international als stabil und profitiert in Krisenzeiten regelmässig von Kapitalzuflüssen. Für Unternehmen kann genau diese Stärke jedoch zum Problem werden. Wertet der Franken deutlich auf, verteuern sich Schweizer Waren und Dienstleistungen aus Sicht ausländischer Kunden. Gleichzeitig fallen viele Löhne und andere Kosten weiterhin in Franken an.
Die Schweizerische Nationalbank beliess ihren Leitzins im September 2026 bei 0 Prozent und erklärte zugleich, bei Bedarf weiterhin am Devisenmarkt aktiv zu sein, um angemessene monetäre Bedingungen sicherzustellen. Für 2026 erwartet sie eine durchschnittliche Inflation von 0,7 Prozent. [5]
Bemerkenswert ist dabei, wie stark sich die Perspektive verändern kann.
Im Sommer warnte die Nationalbank noch ausdrücklich vor einer möglichen übermässigen Frankenaufwertung infolge geopolitischer Unsicherheit. Im September wirkte dagegen eine erfolgte Frankenabwertung konjunkturstützend. [5]
Auch dies gehört zur Widerstandsfähigkeit eines kleinen offenen Wirtschaftsraums:
Die Schweiz kann den Wechselkurs nicht kontrollieren. Sie kann nur versuchen, ihre Unternehmen so produktiv und spezialisiert zu halten, dass sie mit seinen Schwankungen umgehen können.
Zum ersten Mal mehr Ältere als Junge
Eine wesentlich langsamere Veränderung dürfte langfristig noch tiefgreifender wirken.
Ende 2025 lebten in der Schweiz erstmals mehr Menschen im Alter von mindestens 65 Jahren als Personen unter 20 Jahren. Das Bundesamt für Statistik zählte rund 1,81 Millionen Menschen ab 65 Jahren und etwa 1,80 Millionen unter 20-Jährige. [3] Auf 100 Personen zwischen 20 und 64 Jahren kamen damit 32,9 Menschen im Rentenalter. Zwanzig Jahre zuvor waren es erst 25,7. [3]
Die Verschiebung wirkt langsam. Ihre wirtschaftlichen Folgen sind es nicht.
Eine alternde Bevölkerung verändert Arbeitsangebot, Gesundheitsausgaben, Altersvorsorge, Wohnraumnachfrage und staatliche Budgets gleichzeitig. Und sie trifft auf einen Arbeitsmarkt, der bereits heute in zahlreichen Bereichen über fehlende Fachkräfte klagt.
Eine 2026 im Auftrag des SECO durchgeführte repräsentative Unternehmensbefragung mit 1.624 Unternehmen zeigt: Zwei Drittel hatten Schwierigkeiten, Personal zu rekrutieren oder zu halten. Rund jede dritte Stelle wurde als schwer zu besetzen bezeichnet. Die Mehrheit der befragten Unternehmen erwartet, dass sich der Arbeitskräftemangel in den kommenden fünf Jahren weiter verschärfen wird. [4]
Dabei ist Arbeitskräftemangel nicht einfach nur ein Problem.
Der Bundesrat weist darauf hin, dass knappe Arbeitskräfte auch Anreize zu höherer Effizienz, Automatisierung und besseren Arbeitsbedingungen schaffen können. Gleichzeitig versucht die Schweiz, bestehendes Erwerbspotenzial besser zu nutzen – etwa durch Kinderbetreuung, Individualbesteuerung und effizientere Arbeitsvermittlung. [4]
Das erinnert an einen Mechanismus, den wir bereits beim Hochlohnland Schweiz gesehen haben:
Hohe Kosten und knappe Ressourcen können Innovation erzwingen.
Aber nur, wenn Unternehmen und Institutionen reagieren können.
Kann Zuwanderung die Demografie ausgleichen?
Die Schweiz wäre ohne Zuwanderung wirtschaftlich und demografisch eine andere Volkswirtschaft.
Internationale Fachkräfte haben wesentlich dazu beigetragen, das Wachstum wissensintensiver Branchen zu ermöglichen und Engpässe auf dem Arbeitsmarkt abzufedern.
Doch auch diese Lösung erzeugt Folgewirkungen.
Mehr Bevölkerung erhöht die Nachfrage nach Wohnungen, Verkehr, Schulen und Infrastruktur. Besonders in wirtschaftlich dynamischen Regionen steigen Nutzungskonflikte und Wohnkosten.
Die OECD nennt den angespannten Wohnungsmarkt ausdrücklich als strukturelle Herausforderung und empfiehlt, Wohnungsangebot und Genehmigungsverfahren flexibler zu gestalten. [2]
Damit entsteht ein klassisches Dilemma erfolgreicher Standorte:
Die Schweiz braucht qualifizierte Zuwanderung, um wirtschaftlich zu wachsen. Gleichzeitig muss sie die gesellschaftlichen und infrastrukturellen Voraussetzungen schaffen, damit dieses Wachstum akzeptiert und tragfähig bleibt. Offenheit ist deshalb kein abstraktes wirtschaftspolitisches Prinzip. Sie muss im Alltag funktionieren.
Europa: Der wichtigste Markt liegt nicht weit weg
Das gilt besonders für das Verhältnis zur Europäischen Union.
Der Bundesrat bezeichnet die EU als wichtigste Handelspartnerin der Schweiz. Die bilateralen Abkommen haben über Jahrzehnte wesentliche Teile des Marktzugangs, der Personenfreizügigkeit und der wissenschaftlichen Kooperation geregelt. [7]
Die Europäische Union ist der wichtigste Handelspartner der Schweiz. Am 2. März 2026 unterzeichneten die Schweiz und die EU die Abkommen des Pakets Schweiz–EU (Bilaterale III). Am 13. März verabschiedete der Bundesrat die dazugehörige Botschaft zuhanden des Parlaments; seither läuft die parlamentarische Phase. Das Paket umfasst unter anderem neue Vereinbarungen in den Bereichen Strom, Gesundheit und Lebensmittelsicherheit sowie Anpassungen bestehender Binnenmarktabkommen. [7]
Die politische Bewertung dieser Vereinbarungen ist umstritten.
Für die wirtschaftliche Analyse ist zunächst etwas anderes entscheidend:
Die Schweiz ist zwar politisch kein Mitglied der Europäischen Union, wirtschaftlich aber tief in den europäischen Binnenmarkt integriert. Forschung, Arbeitskräfte, Lieferketten, Strommärkte, technische Standards und Absatzmärkte überschreiten täglich Grenzen.
Offenheit ist kein Nebeneffekt des Schweizer Geschäftsmodells. Sie ist Teil davon.
Das macht die Schweiz gleichzeitig erfolgreich und verletzlich.
Je stärker eine Volkswirtschaft international verflochten ist, desto stärker ist sie auf berechenbare internationale Regeln angewiesen.
Was passiert, wenn die Welt weniger berechenbar wird?
Genau hier liegt vielleicht das grösste externe Risiko.
Die Schweiz besitzt einen kleinen Binnenmarkt. Ein grosser Teil ihrer wirtschaftlichen Leistungsfähigkeit basiert darauf, hoch spezialisierte Waren und Dienstleistungen international verkaufen zu können.
Das funktioniert besonders gut in einer Welt mit offenen Märkten, verlässlichen Regeln und relativ stabilen geopolitischen Beziehungen.
Diese Welt ist weniger selbstverständlich geworden.
Das SECO nennt im September 2026 ausdrücklich geopolitische Konflikte, hohe Energiepreise und handelspolitische Unsicherheit als erhebliche Risiken für die Schweizer Konjunktur. [1]
Auch die Nationalbank bezeichnet Entwicklungen der Weltwirtschaft als grösstes Risiko für die Schweizer Aussichten. [5]
Für ein Land, dessen Wohlstand wesentlich aus internationaler Spezialisierung entsteht, sind Handelskonflikte deshalb kein außenpolitisches Randthema. Sie betreffen den Kern seines Wirtschaftsmodells. Das bedeutet nicht, dass Globalisierung endet. Aber Unternehmen müssen Lieferketten diversifizieren, Absatzmärkte erweitern und geopolitische Risiken stärker in Investitionsentscheidungen einbeziehen. Und die Schweiz muss gleichzeitig gute Beziehungen zu ihren wichtigsten Märkten sichern und neue Partnerschaften aufbauen. Genau dazu rät auch die OECD. [2]
Auch solide Staatsfinanzen altern
Eine weitere traditionelle Stärke der Schweiz sind ihre vergleichsweise soliden öffentlichen Finanzen. Doch auch hier verändert die Demografie die Ausgangslage.
Die OECD bezeichnet die gegenwärtige fiskalische Position weiterhin als stark, warnt jedoch vor steigenden langfristigen Ausgaben insbesondere durch Alterung und Gesundheit. Hinzu kommen neue Belastungen. Die Einführung einer 13. AHV-Rente ist nach Einschätzung der OECD noch nicht dauerhaft gegenfinanziert; gleichzeitig sollen die Verteidigungsausgaben ab 2027 erhöht werden. [2]
Die OECD empfiehlt unter anderem effizientere Gesundheitsausgaben und eine stärkere Verknüpfung des Rentenalters mit der steigenden Lebenserwartung. Das sind politische Vorschläge, keine ökonomischen Naturgesetze.
Aber sie verdeutlichen ein strukturelles Problem:
Ein System, das bei einer jüngeren Bevölkerung und anderen Kostenstrukturen hervorragend funktioniert hat, muss an veränderte demografische Bedingungen angepasst werden.
Auch hier zeigt sich:
Stabilität bedeutet nicht, nichts zu verändern.
Vielleicht ist Anpassungsfähigkeit das eigentliche Geschäftsmodell
Nach fünf Beiträgen über Industrie und Banken, Kapitalströme, hohe Löhne, Vermögen und Erbschaften lässt sich das „Geschäftsmodell Schweiz“ nicht auf einen einzelnen Faktor reduzieren.
Es sind nicht einfach die Banken.
Nicht die niedrigen Steuern.
Nicht die Industrie.
Nicht der starke Franken.
Und auch nicht politische Neutralität oder ein vermeintlich besonders freier Markt.
Der wirtschaftliche Erfolg entstand vielmehr aus einer Kombination von Spezialisierung, Kapital, Forschung, internationaler Offenheit und Institutionen, die über lange Zeit vergleichsweise berechenbare Rahmenbedingungen geschaffen haben.
Dieses Modell hat eine bemerkenswerte Anpassungsfähigkeit bewiesen.
Doch genau diese Anpassungsfähigkeit wird erneut getestet.
Die Bevölkerung altert.
Fachkräfte werden knapper.
Wohnraum und Infrastruktur geraten unter Druck.
Das Wachstum konzentriert sich teilweise auf wenige hochproduktive Branchen.
Internationale Märkte werden politischer.
Und der wirtschaftliche Zugang zu Europa muss institutionell neu stabilisiert werden.
Die gute Nachricht lautet:
Die Schweiz geht in diese Veränderungen mit erheblichen Stärken. Das IMD sieht sie weiterhin unter den drei wettbewerbsfähigsten Volkswirtschaften der Welt. Die OECD hebt ihre Institutionen und Innovationsfähigkeit hervor. Inflation und Staatsverschuldung sind vergleichsweise niedrig, die Beschäftigung hoch und zahlreiche Unternehmen verfügen über starke internationale Marktpositionen. [2][6]
Die weniger bequeme Nachricht lautet:
Keine dieser Stärken garantiert, dass das Modell automatisch weiter funktioniert.
Der grösste Wettbewerbsvorteil der Schweiz könnte deshalb nicht Stabilität sein – sondern die Fähigkeit, Stabilität mit Veränderung zu verbinden.
Ein erfolgreiches Wirtschaftsmodell ist kein Denkmal. Es ist ein System, das sich verändern kann, ohne seine Funktionsfähigkeit zu verlieren. Vielleicht ist genau das die eigentliche Antwort auf die Frage dieses Dossiers.
Nicht:
Warum ist die Schweiz reich?
Sondern:
Warum ist es ihr bislang so oft gelungen, auf Veränderungen zu reagieren, bevor daraus existenzielle Krisen wurden?
Ob das auch bei Demografie, Produktivität, geopolitischer Fragmentierung und den Beziehungen zu Europa gelingt, wird darüber entscheiden, ob aus dem historischen Erfolgsmodell Schweiz auch ein Zukunftsmodell wird.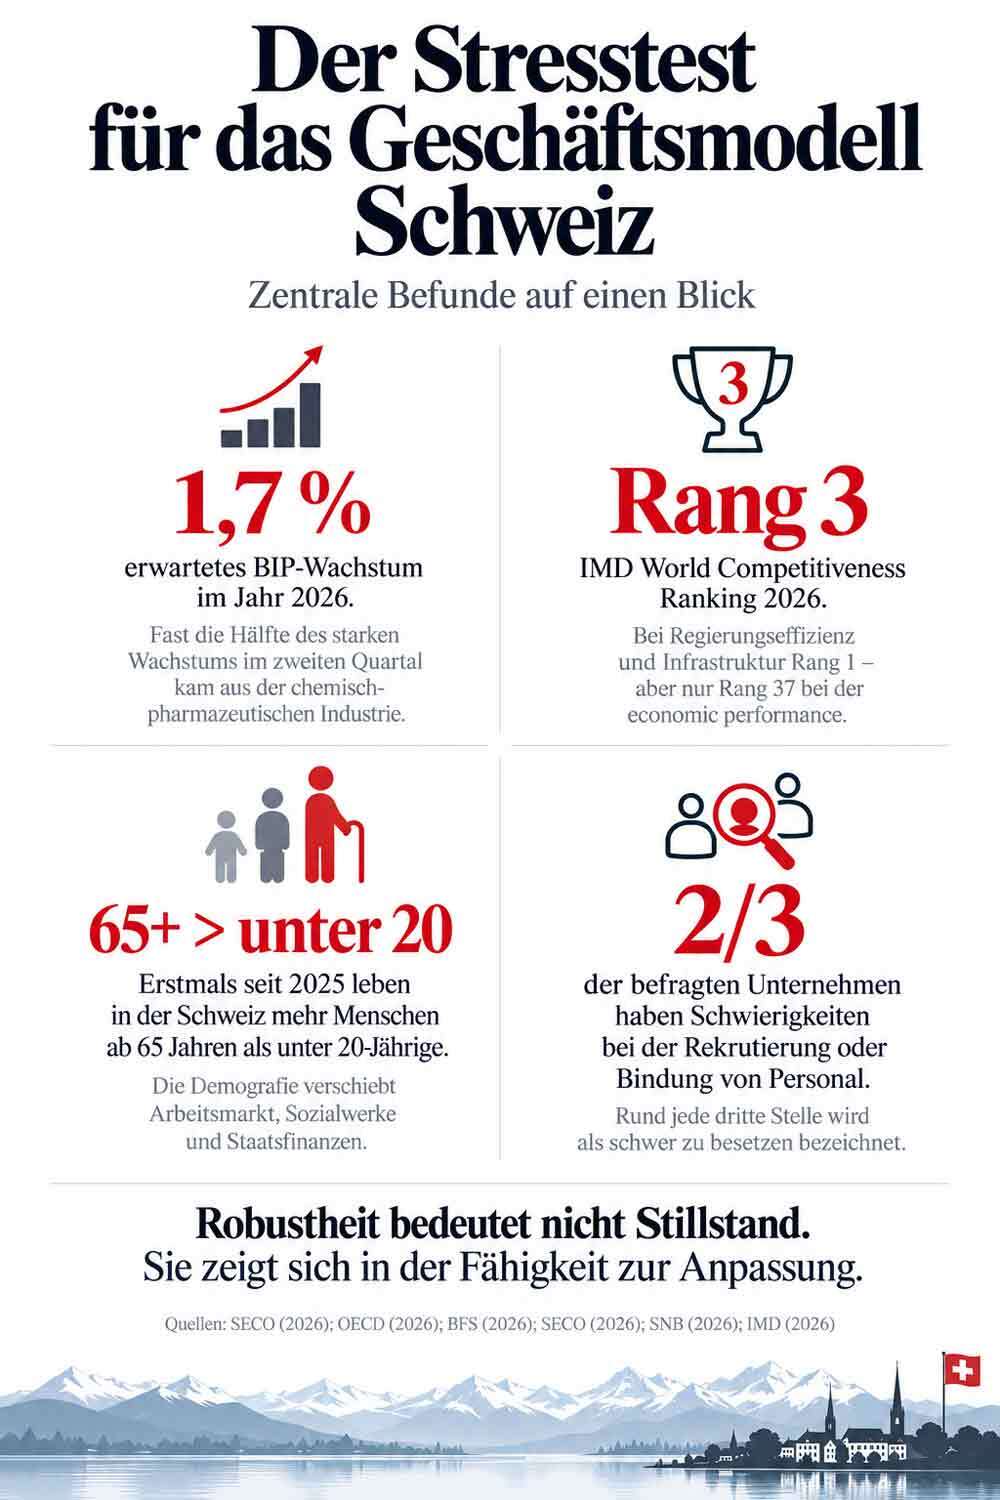
Quellen und wissenschaftliche Publikationen
[1] Staatssekretariat für Wirtschaft SECO (2026): Konjunkturprognose: Wirtschaft wächst 2026 stärker als bisher erwartet. Medienmitteilung vom 17. September 2026. Prognose: BIP +1,7 % 2026 und +1,6 % 2027.
SECO – Konjunkturprognose September 2026 Staatssekretariat für Wirtschaft
[2] OECD (2026): OECD Economic Surveys: Switzerland 2026. OECD Publishing, 15. September 2026. Schwerpunkte: Produktivität, Alterung, öffentliche Finanzen, Wohnungsmarkt, internationale Verflechtung und Wettbewerbsfähigkeit.
OECD – Economic Surveys: Switzerland 2026 OECD
[3] Bundesamt für Statistik BFS (2026): Das Bevölkerungswachstum hat sich im Jahr 2025 leicht verlangsamt. Definitive Ergebnisse vom 20. August 2026. Erstmals mehr Personen ab 65 Jahren als unter 20-Jährige.
BFS – Definitive Bevölkerungsergebnisse 2025 Geoportal Schweiz
[4] Abberger, Klaus; Jacomet, Flurin; Marti, Nicolas; Prater, Miriam; Siegenthaler, Michael; Siegrist, Stefanie (2026): Arbeitskräftemangel in der Schweiz: Ursachen und Auswirkungen. Grundlagen für die Wirtschaftspolitik Nr. 67, SECO/KOF, April 2026. Repräsentative Unternehmensbefragung mit 1.624 Teilnehmenden.
SECO/KOF – Arbeitskräftemangel in der Schweiz, Studie Nr. 67 Staatssekretariat für Wirtschaft
[5] Schweizerische Nationalbank SNB (2026): Geldpolitische Lagebeurteilung vom 24. September 2026. SNB-Leitzins 0 %, Inflationsprognose und Einschätzung globaler sowie wechselkursbedingter Risiken.
SNB – Geldpolitische Lagebeurteilung vom 24. September 2026 SNB
[6] International Institute for Management Development IMD (2026): World Competitiveness Ranking 2026. Schweiz Rang 3 insgesamt; Rang 1 bei Regierungseffizienz und Infrastruktur; Economic Performance Rang 37.
IMD – World Competitiveness Ranking 2026 IMD Business School
[7] Schweizerischer Bundesrat / EDA (2026): Paket Schweiz–EU – Bilaterale III. Botschaft des Bundesrates vom 13. März 2026; parlamentarische Phase seit März 2026.
EDA – Botschaft Paket Schweiz–EU (Bilaterale III) Europa
[8] Staatssekretariat für Wirtschaft SECO (2026): Bruttoinlandprodukt im zweiten Quartal 2026: Kräftiges und breit abgestütztes Wachstum – grosser Impuls von Chemie-Pharma. Medienmitteilung vom 3. September 2026.
SECO – BIP im 2. Quartal 2026
Das vollständige Dossier:
Das Geschäftsmodell Schweiz
1/5 Machten Banken die Schweiz reich?
2/5 Flieht deutsches Kapital in die Schweiz?
3/5 Hochlohnland Schweiz
4/5 Erben statt erarbeiten?
5/5 Wie robust ist das Geschäftsmodell Schweiz?
……………………………………………………….
Autor: PAS | SCHWEIZ.BIZ NEWS Redaktion
schweiz.biz